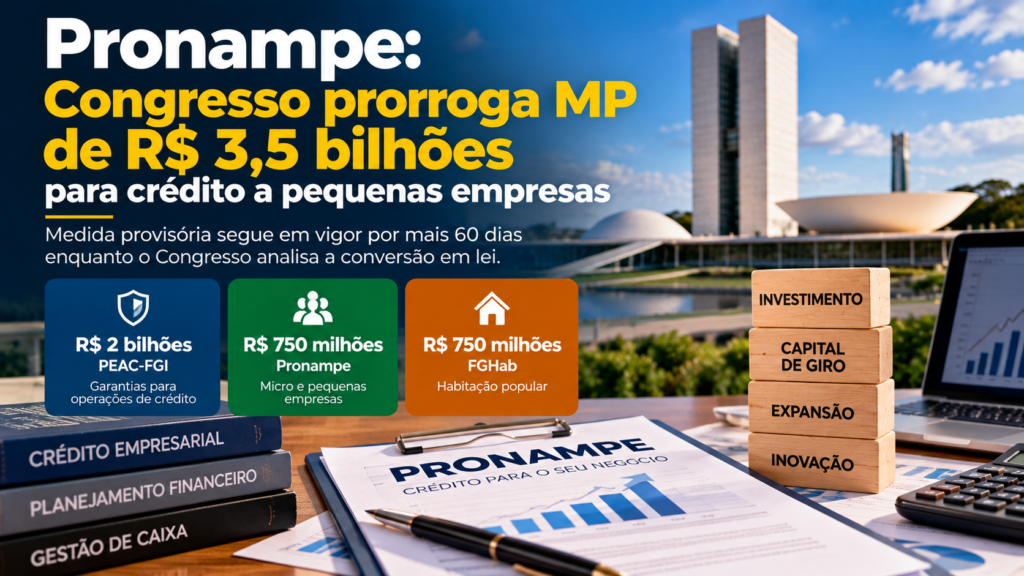
O Congresso Nacional publicou nesta quinta-feira, 8 de outubro de 2026, ato que prorroga por mais 60 dias a vigência da Medida Provisória nº 1.385/2026, responsável por abrir crédito extraordinário de R$ 3,5 bilhões para reforçar fundos garantidores ligados ao crédito empresarial e à habitação popular.
Para pequenos negócios, o ponto mais relevante é a manutenção dos recursos destinados ao Pronampe e ao PEAC-FGI, dois mecanismos que ajudam instituições financeiras a conceder crédito com garantia adicional.
A prorrogação não cria R$ 3,5 bilhões novos. Ela mantém em vigor a autorização orçamentária já aberta pela MP enquanto o Congresso continua analisando sua conversão em lei.
Como os R$ 3,5 bilhões estão distribuídos?
A Medida Provisória nº 1.385/2026 abriu crédito extraordinário no valor total de R$ 3,5 bilhões. A distribuição prevista é:
- R$ 2 bilhões para o Fundo Garantidor para Investimentos — FGI, no âmbito do Programa Emergencial de Acesso a Crédito — PEAC-FGI;
- R$ 750 milhões para o Fundo Garantidor de Operações — FGO, utilizado nas operações do Pronampe;
- R$ 750 milhões para o Fundo Garantidor da Habitação Popular — FGHab.
Portanto, do ponto de vista empresarial, R$ 2,75 bilhões estão ligados diretamente ao reforço de garantias para operações de crédito.
O que a prorrogação publicada hoje significa?
Medidas provisórias possuem prazo limitado de vigência e precisam ser analisadas pelo Congresso Nacional.
O ato publicado em 8 de outubro prorrogou a MP nº 1.385/2026 por mais 60 dias. Na prática, isso evita que a autorização perca validade antes da conclusão da análise legislativa.
Para empresas, a notícia é importante porque preserva a base orçamentária dos aportes aos fundos garantidores enquanto a medida permanece em tramitação.
Isso significa que o governo está liberando mais R$ 3,5 bilhões?
Não.
Esse é um cuidado importante na interpretação da notícia. O valor de R$ 3,5 bilhões foi autorizado originalmente pela MP publicada em agosto de 2026.
A publicação de agora apenas prorroga a vigência da medida. Não se trata de um novo aporte adicional de igual valor.
O que é o Pronampe?
O Programa Nacional de Apoio às Microempresas e Empresas de Pequeno Porte — Pronampe — é uma política permanente de crédito destinada a facilitar o acesso de pequenos negócios a financiamento.
As operações são feitas por instituições financeiras participantes, que utilizam recursos próprios ou de terceiros e podem contar com garantia do Fundo Garantidor de Operações — FGO.
Esse fundo reduz parte do risco assumido pela instituição financeira e pode ampliar a capacidade de concessão de crédito.
Os recursos obtidos podem ser utilizados, conforme as condições do programa e da instituição financeira, para capital de giro, aquisição de máquinas e equipamentos, reformas e outras necessidades empresariais.
O aporte de R$ 750 milhões ao FGO significa crédito automático?
Também não.
O aporte reforça a capacidade do fundo de prestar garantias, mas a aprovação do financiamento continua dependendo da análise da instituição financeira.
O banco ou cooperativa pode analisar, entre outros fatores:
- faturamento;
- capacidade de pagamento;
- histórico de relacionamento;
- endividamento atual;
- regularidade cadastral;
- regras específicas da linha de crédito.
Por isso, uma empresa não deve assumir que terá o empréstimo aprovado apenas porque existem recursos adicionais no fundo garantidor.
O que é o PEAC-FGI?
O Programa Emergencial de Acesso a Crédito, na modalidade PEAC-FGI, utiliza o Fundo Garantidor para Investimentos — FGI para oferecer garantias em operações de crédito realizadas por instituições financeiras.
Segundo a justificativa da própria MP, o reforço de R$ 2 bilhões busca preservar a capacidade do fundo de continuar garantindo operações em um cenário de maior demanda por crédito.
O PEAC-FGI alcança diferentes perfis de empreendedores e empresas, de acordo com as regras vigentes para cada linha e instituição financeira participante.
Pronampe e PEAC-FGI são a mesma coisa?
Não. Os dois programas utilizam fundos garantidores, mas possuem estruturas e regras próprias.
No Pronampe, a garantia está ligada ao FGO. No PEAC-FGI, a garantia é prestada pelo FGI.
Para o empresário, o mais importante é comparar as condições efetivamente disponíveis no banco ou cooperativa: taxa de juros, prazo, carência, valor máximo, garantias adicionais e finalidade permitida para o crédito.
Por que o governo reforçou os fundos?
Na exposição de motivos da MP, o governo informou que houve forte aumento na utilização dos programas e risco de redução rápida da capacidade dos fundos.
No caso do FGO, utilizado pelo Pronampe, as contratações cresceram e reduziram a expectativa de duração dos recursos disponíveis.
Já no FGI, a projeção indicava que os recursos existentes poderiam ser consumidos em poucos meses, o que motivou o aporte adicional.
Como uma pequena empresa deve decidir se vale a pena contratar crédito?
A existência de uma linha garantida não significa que o financiamento necessariamente seja uma boa decisão.
Antes de contratar, a empresa deveria responder a algumas perguntas:
- Qual é a finalidade do dinheiro?
- O crédito vai financiar investimento, estoque ou apenas cobrir déficit recorrente de caixa?
- A parcela cabe no fluxo de caixa mesmo em um mês de faturamento mais fraco?
- Qual é o custo efetivo total da operação?
- Há dívidas mais caras que poderiam ser substituídas?
- O investimento financiado tende a gerar retorno superior ao custo do crédito?
Uma linha com garantia pública pode ter condições melhores do que outras modalidades, mas ainda assim precisa ser comparada com a capacidade real de pagamento do negócio.
Capital de giro exige planejamento
Quando o financiamento é usado como capital de giro, o empresário deve evitar transformar crédito de curto prazo em solução permanente para problemas estruturais.
Se a empresa apresenta falta de caixa todos os meses, é importante identificar a causa: margem baixa, preço inadequado, prazo excessivo concedido a clientes, estoque elevado, despesas fixas ou endividamento antigo.
Nesse cenário, contratar novo financiamento sem corrigir a origem do déficit pode apenas adiar o problema.
O que fazer antes de procurar o banco?
Uma preparação simples pode aumentar a qualidade da decisão e facilitar a análise da operação.
A empresa pode organizar:
- faturamento dos últimos meses;
- fluxo de caixa projetado;
- lista das dívidas atuais;
- parcelas e taxas já contratadas;
- valor necessário e finalidade do crédito;
- projeção de como o recurso será utilizado;
- documentação fiscal e cadastral atualizada.
Com esses dados, fica mais fácil comparar propostas e evitar contratar um valor maior do que o necessário.
Resumo
- O Congresso prorrogou por 60 dias a MP nº 1.385/2026;
- a MP abriu crédito extraordinário de R$ 3,5 bilhões;
- R$ 2 bilhões reforçam o PEAC-FGI;
- R$ 750 milhões reforçam o FGO utilizado pelo Pronampe;
- outros R$ 750 milhões foram destinados ao FGHab;
- a prorrogação não representa um novo aporte de R$ 3,5 bilhões;
- a existência de garantia pública não elimina a análise de crédito feita pela instituição financeira.
Para micro e pequenas empresas, o reforço dos fundos pode ajudar a manter a oferta de linhas de crédito, mas a decisão de contratar deve sempre ser acompanhada de análise do fluxo de caixa e da capacidade de pagamento.
Fontes: Congresso Nacional — Ato do Presidente da Mesa do Congresso Nacional nº 101/2026, publicado em 8 de outubro de 2026.
Câmara dos Deputados — Medida Provisória nº 1.385/2026.
Senado Federal — MP libera R$ 3,5 bilhões para habitação e crédito a microempresas.