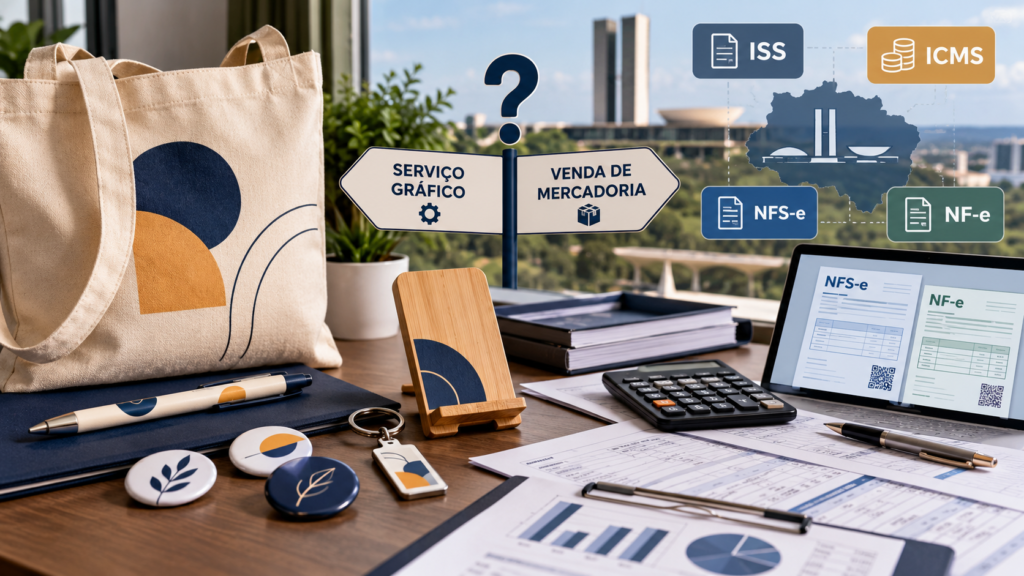
Uma ecobag com a marca da empresa, um botton de campanha ou um suporte para celular personalizado devem ser acompanhados de NFS-e ou de NF-e de mercadorias? A resposta depende da natureza da operação e da destinação dos produtos. Em manifestação publicada no Diário Oficial do Distrito Federal (DODF) nº 200, de 27 de outubro de 2026, a Receita do DF explicou por que a composição gráfica personalizada, realizada sob encomenda para uso do próprio contratante, pode estar sujeita ao Imposto Sobre Serviços (ISS) — mesmo quando o fornecedor também entrega objetos físicos.
O entendimento consta da Declaração de Ineficácia de Consulta nº 20/2026, referente ao processo SEI nº 04044-00036173/2026-30, e interessa a gráficas, fornecedores de brindes, empresas de comunicação visual, agências e estabelecimentos que contratam material promocional.
O que a Receita do DF analisou?
Uma empresa contratou uma gráfica do Distrito Federal para fornecer brindes com identidade visual previamente definida, incluindo ecobags, bottons e suportes para celular. A contratada reproduziu essa arte nos materiais e emitiu Nota Fiscal de Serviços Eletrônica (NFS-e), por considerar que havia prestado serviço gráfico sujeito ao ISS.
A contratante questionou o enquadramento: como os itens tinham existência física e utilidade própria, argumentou que a operação poderia representar venda de mercadorias, sujeita ao ICMS e documentada por NF-e, modelo 55.
Ao examinar os fatos narrados, a administração tributária destacou que a existência de um produto material não resolve, por si só, a definição do imposto aplicável.
Quando brindes personalizados ficam sujeitos ao ISS?
Na situação descrita na consulta, a Receita considerou aplicável o artigo 59 do Decreto nº 25.508/2005 (Regulamento do ISS do DF), combinado com o subitem 13.05 da lista de serviços: composição gráfica personalizada, sob encomenda e destinada ao uso do próprio encomendante.
Nessa hipótese, o serviço gráfico pode abranger os materiais físicos utilizados em sua execução, sem que isso transforme automaticamente a contratação em venda de mercadoria. O documento fiscal apontado pela Receita para essa situação é a NFS-e, conforme o Decreto nº 43.982/2022.
O parecer também faz referência à Súmula nº 156 do Superior Tribunal de Justiça (STJ), que trata da sujeição ao ISS dos serviços de composição gráfica personalizada e sob encomenda, inclusive quando há fornecimento de materiais.
Quando é necessário avaliar o ICMS e a emissão de NF-e?
A Receita fez uma ressalva essencial: nem toda fabricação de item personalizado é um serviço gráfico. Se a atividade efetivamente realizada consistir predominantemente na fabricação ou industrialização de mercadorias, com impressão ou personalização apenas acessória, o enquadramento deve ser reexaminado conforme a legislação do ICMS.
O mesmo cuidado se aplica aos impressos destinados à comercialização posterior ou à industrialização, hipóteses ressalvadas pelo subitem 13.05 e pelo parágrafo único do artigo 59 do regulamento distrital.
Portanto, o fato de um pedido conter uma marca, logotipo ou arte exclusiva não autoriza concluir automaticamente pela incidência do ISS. É necessário avaliar a atividade contratada, o processo produtivo, o papel da personalização e o destino do produto.
NFS-e ou NF-e? Exemplos para entender a diferença
| Situação | Tratamento a avaliar |
|---|---|
| Gráfica personaliza ecobags com arte da contratante para distribuição em evento institucional, em operação efetivamente caracterizada como composição gráfica sob encomenda. | |
| ISS e NFS-e, segundo os fatos da consulta. | |
| Gráfica confecciona materiais impressos personalizados para uso exclusivo do cliente, sem destinação à revenda ou industrialização. | ISS e NFS-e, quando efetivamente enquadrados no subitem 13.05. |
| Indústria fabrica mercadorias cujo processo principal é industrial, e a impressão de marca é apenas secundária. | Examinar ICMS e NF-e, conforme os fatos e a legislação aplicável. |
| Empresa produz impressos para posterior comercialização ou integração a produtos que circularão como mercadorias. | Examinar ICMS, considerando as exceções expressas da legislação. |
Os exemplos são ilustrativos. O enquadramento efetivo depende da realidade da operação; a emissão de documentos e eventuais obrigações correlatas devem observar a legislação e a situação cadastral do contribuinte.
O que muda para gráficas, agências e fornecedores de brindes?
Embora o documento tenha sido publicado em outubro de 2026, não foi criada uma nova regra de tributação. A Receita reafirmou a aplicação de disposições existentes, inclusive uma orientação administrativa anterior sobre brindes personalizados, exemplificados por canetas, chaveiros e calendários destinados ao uso do próprio solicitante.
Na prática, a manifestação serve de alerta para a importância de documentar corretamente:
- Objeto do contrato: o que exatamente está sendo fornecido — serviço de composição gráfica, mercadoria fabricada ou outra operação?
- Encomenda e personalização: há arte fornecida pelo contratante, produção individualizada e execução gráfica como parte essencial da contratação?
- Destinação dos itens: uso institucional próprio, revenda ou integração em outro processo de industrialização?
- Documentação fiscal: NFS-e ou NF-e, conforme o tratamento efetivamente cabível.
- Cadastro e escrituração: compatibilidade entre atividade exercida, inscrição fiscal, documentos emitidos e tributos apurados.
Por que a consulta foi declarada ineficaz?
Apesar de apresentar o enquadramento tributário da situação relatada, a manifestação recebeu formalmente o nome de Declaração de Ineficácia de Consulta nº 20/2026. Isso ocorreu porque a Receita entendeu que o assunto já estava disciplinado de forma suficiente em legislação e orientações anteriores, conforme o artigo 77 do Decreto nº 33.269/2011.
Logo, não se trata de um novo benefício fiscal, de uma mudança de alíquotas ou de uma solução inédita com aplicação irrestrita. O valor da publicação está em explicitar como a administração tributária interpreta os fatos descritos e quais elementos podem levar a conclusão diferente.
Como evitar erros ao emitir notas fiscais de brindes personalizados?
Antes de faturar uma encomenda, a empresa deve conferir a descrição do contrato, as etapas executadas, o enquadramento no subitem 13.05 e a destinação informada pelo cliente. Nos casos em que predomine a industrialização do bem, a tributação deve ser avaliada à luz da legislação do ICMS.
Para quem contrata brindes, também é útil guardar orçamento, pedido, arte aprovada, contrato e comprovantes de entrega. Esses documentos ajudam a demonstrar a natureza da operação em eventual fiscalização.
Em caso de dúvida relevante sobre uma operação específica, o contribuinte deve buscar avaliação contábil e tributária antes de emitir ou exigir um modelo de documento fiscal.
Fontes oficiais
DODF nº 200, de 27/10/2026, páginas 57 a 59 — Declaração de Ineficácia de Consulta nº 20/2026.
Receita do Distrito Federal — Manual do Substituto Tributário do ISS, citado na manifestação.
Carmelitas Contabilidade: atenção ao enquadramento tributário
Para empresas de comunicação visual, gráficas, fornecedores de brindes e prestadores de serviços do DF, a emissão correta da nota fiscal começa pela identificação da operação efetivamente realizada. A Carmelitas Contabilidade acompanha as orientações da Receita do Distrito Federal e pode apoiar a organização dos processos fiscais, a revisão de cadastros e o correto tratamento de documentos fiscais.
Conteúdo informativo. A conclusão sobre ISS ou ICMS depende das circunstâncias de cada operação e da legislação aplicável.