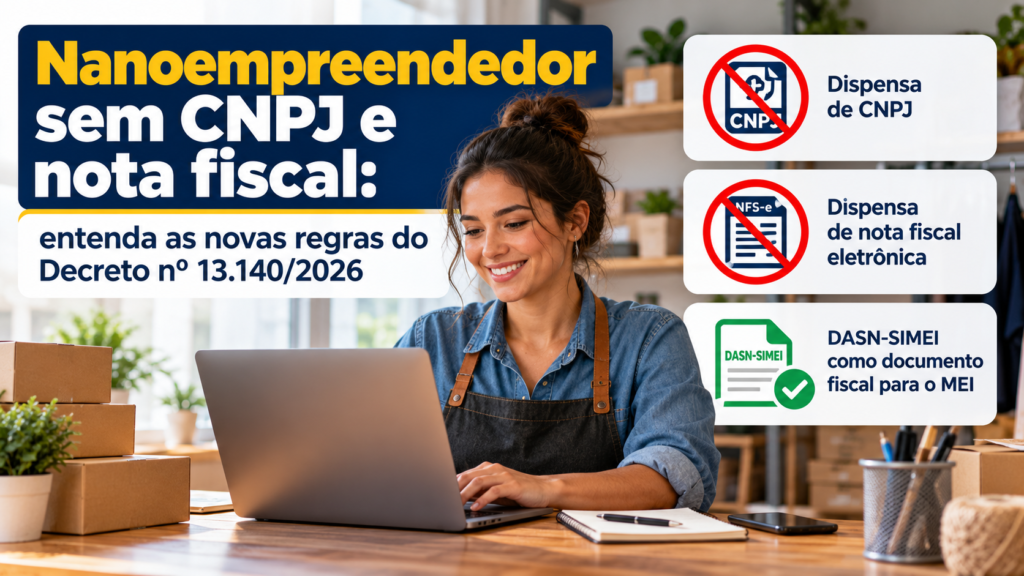
O Decreto nº 13.140, de 21 de outubro de 2026, dispensou o nanoempreendedor, no âmbito da União, de determinadas exigências de inscrição no CNPJ e de emissão de documentos fiscais eletrônicos. Publicada em edição extra do Diário Oficial da União, a norma faz parte da regulamentação da reforma tributária do consumo e também traz previsão sobre o uso da DASN-SIMEI pelo MEI.
O que mudou para o nanoempreendedor?
O artigo 1º do decreto afasta, no âmbito federal, a exigência de inscrição no cadastro de identificação única por CNPJ e a emissão dos documentos fiscais eletrônicos especificados no Decreto nº 12.955/2026. Não se trata de dispensa geral de todos os cadastros, licenças, tributos ou documentos fiscais exigidos por outras normas.
Quem pode ser nanoempreendedor?
A figura do nanoempreendedor foi prevista na Lei Complementar nº 214/2025 para determinadas pessoas físicas que exercem atividades econômicas de pequeno porte e não aderiram ao MEI, respeitadas as condições legais. Como referência, o limite geral corresponde a menos de 50% do teto anual do MEI. Em 2026, considerando o teto de R$ 81 mil, isso representa receita bruta anual inferior a R$ 40.500. A forma de apuração pode variar conforme a atividade, inclusive para transporte e entregas por plataformas.
Quando a dispensa começa a valer?
O Decreto nº 13.140/2026 entrou em vigor na data da publicação, em 21 de outubro de 2026. Para competências relacionadas ao IBS, a própria norma condiciona os efeitos a 1º de janeiro de 2029 e à manifestação favorável do Comitê Gestor do IBS. Quem optar pelo regime regular do IBS e da CBS não se beneficia das dispensas do artigo 1º.
Nanoempreendedor e MEI são a mesma coisa?
Não. O MEI é uma modalidade de formalização empresarial com CNPJ, recolhimento mensal pelo DAS e obrigações próprias. O nanoempreendedor é uma figura específica da reforma tributária do consumo, sujeita a requisitos diferentes. A dispensa federal de CNPJ não transforma automaticamente o nanoempreendedor em MEI nem dispensa a análise de obrigações municipais, estaduais e profissionais.
O MEI poderá usar a DASN-SIMEI como documento fiscal?
O artigo 2º do decreto prevê essa possibilidade. A Resolução CGSN nº 195, de 21 de outubro de 2026, acrescentou o artigo 106-C à Resolução CGSN nº 140/2018 para permitir o uso da DASN-SIMEI como documento fiscal eletrônico em vendas de mercadorias e prestações de serviços realizadas pelo MEI a consumidor final pessoa física não inscrita no CNPJ. A resolução estabelece efeitos a partir de 1º de janeiro de 2027.
Isso não autoriza concluir que toda nota fiscal do MEI foi abolida. Operações com pessoas jurídicas, exigências específicas e regras de documentação fiscal precisam ser examinadas separadamente. A DASN-SIMEI continua sendo também a declaração anual de receitas do MEI, diferente do DAS mensal de recolhimento.
O que trabalhadores e empresas devem fazer?
- Verificar se a atividade e a receita efetivamente permitem o enquadramento como nanoempreendedor.
- Conferir exigências municipais, estaduais, profissionais e contratuais que não foram afastadas pelo decreto federal.
- Para o MEI, distinguir vendas ao consumidor final pessoa física de operações com empresas e observar a data de eficácia da Resolução CGSN nº 195/2026.
- Manter registros de receitas, operações e comprovantes, mesmo quando houver dispensa de determinado documento fiscal.
Como a Carmelitas pode ajudar?
A Carmelitas Contabilidade orienta autônomos e pequenos negócios sobre formalização, enquadramento, documentação fiscal e impactos da reforma tributária. Leia também nosso guia sobre nanoempreendedor, acompanhe as Ferramentas Carmelitas e confira a atualização sobre o teto do MEI.
Fontes oficiais
Decreto nº 13.140/2026 — Presidência da República.
Lei Complementar nº 214/2025 — Reforma Tributária.
Resolução CGSN nº 195, de 21 de outubro de 2026, publicada no DOU de 22 de outubro de 2026.
Publicado em 23 de outubro de 2026. Conteúdo informativo sujeito às condições e regulamentações aplicáveis.