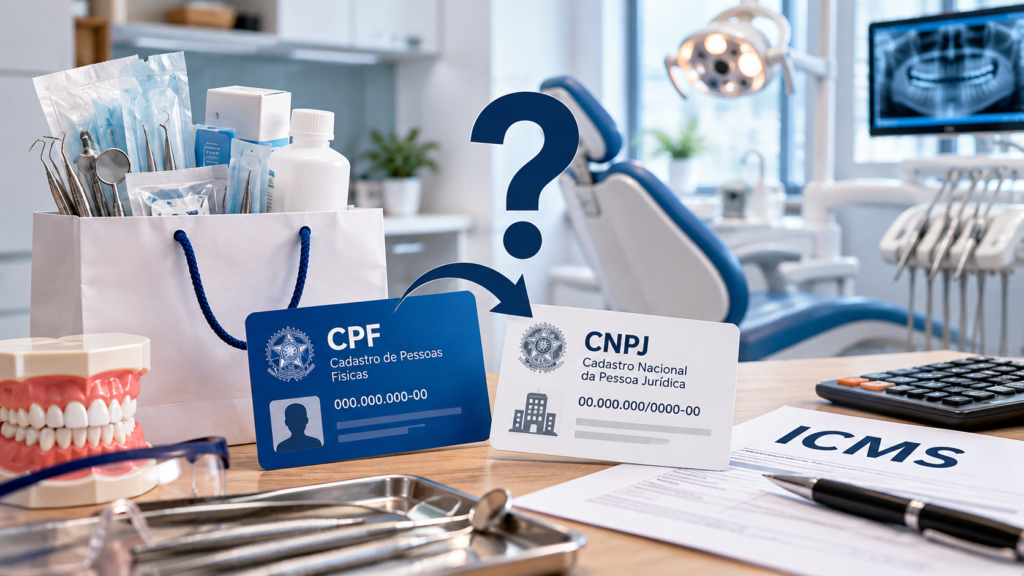
Comprar materiais para uma empresa utilizando o CPF de um sócio pode gerar questionamentos fiscais. Mas isso significa, automaticamente, que existe uma operação comercial sujeita ao ICMS? Uma decisão recente do Tribunal Administrativo de Recursos Fiscais do Distrito Federal (TARF-DF) mostra que a resposta depende das circunstâncias e das provas de cada caso.
O Acórdão nº 127/2026, da 1ª Câmara, publicado no Diário Oficial do Distrito Federal nº 194, de 19 de outubro de 2026, analisou autuação contra uma clínica odontológica em razão de aquisições feitas em nome de uma sócia, com CPF, em vez do CNPJ da pessoa jurídica.
O que decidiu o TARF-DF?
O tribunal concluiu que a utilização do CPF da sócia, embora possa representar uma irregularidade formal ou cadastral, não basta isoladamente para demonstrar intuito comercial ou configurar fato gerador do ICMS. No processo, os materiais odontológicos, insumos clínicos e produtos de biossegurança eram compatíveis com a prestação de serviços da clínica. As aquisições ocorreram em pequenas quantidades, de forma distribuída ao longo de um período extenso, sem comprovação de revenda ou circulação subsequente.
Assim, foi mantido o afastamento da cobrança discutida naquele processo. A análise envolveu a presunção relativa prevista no artigo 22 da Lei Distrital nº 1.254/1996 e a possibilidade de afastá-la mediante os elementos concretos dos autos.
Comprar pelo CPF do sócio é permitido?
A decisão não estabelece autorização geral para substituir o CNPJ pelo CPF nas compras empresariais. Documentos fiscais devem refletir corretamente a operação e seu destinatário. Compras em nome de pessoas físicas podem dificultar a escrituração, a comprovação de despesas, o controle patrimonial e a identificação dos bens da empresa.
O ponto central do julgamento foi outro: uma inconsistência cadastral, por si só, não demonstrou que a clínica estivesse revendendo mercadorias ou praticando operações tributáveis pelo ICMS.
Quais empresas devem prestar atenção?
O precedente interessa especialmente a clínicas odontológicas, consultórios médicos e outros prestadores de serviços que adquirem materiais para consumo ou utilização em sua atividade. Também é relevante para pequenos empresários que, por falta de procedimentos internos, misturam compras pessoais e empresariais.
Como reduzir os riscos fiscais nas compras?
- Solicite documentos fiscais com o CNPJ e os demais dados corretos da empresa.
- Mantenha registro dos materiais adquiridos, sua finalidade e sua utilização na atividade empresarial.
- Separe pagamentos e contas pessoais dos sócios daqueles pertencentes à pessoa jurídica.
- Organize notas fiscais, comprovantes de pagamento e registros de estoque ou consumo.
- Em caso de autuação, avalie com profissionais habilitados as provas, a natureza das mercadorias e a legislação aplicável.
A decisão vale para todas as empresas?
Não. O Acórdão nº 127/2026 é uma decisão administrativa relativa a um caso concreto, não uma alteração geral da legislação do ICMS. A existência de habitualidade comercial, revenda, circulação de mercadorias ou outros elementos probatórios pode levar a resultado diferente. Além disso, obrigações documentais e contábeis continuam aplicáveis mesmo quando não se configura o fato gerador do imposto discutido.
Fontes oficiais
DODF nº 194, de 19/10/2026 — Acórdão nº 127/2026, 1ª Câmara do TARF-DF
SINJ/DF — Sistema Integrado de Normas Jurídicas do Distrito Federal (consulta à Lei nº 1.254/1996)
Orientação da Carmelitas Contabilidade: a organização dos documentos fiscais e a separação entre patrimônio pessoal e empresarial são medidas essenciais para prevenir autuações e facilitar a defesa dos contribuintes. Cada situação deve ser analisada individualmente.