
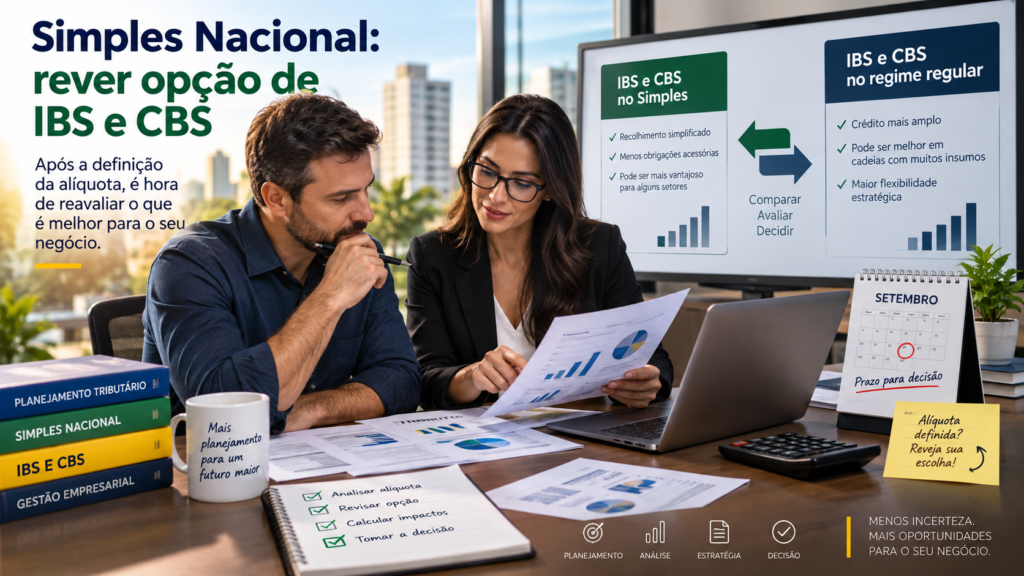
As empresas optantes pelo Simples Nacional ganharam um novo elemento para considerar no planejamento tributário de 2027. Segundo anúncio feito durante coletiva da força-tarefa formada pela Receita Federal, Fenacon, Conselho Federal de Contabilidade (CFC) e Sebrae, as empresas poderão reavaliar a escolha sobre a forma de recolhimento do IBS e da CBS após a definição da alíquota de referência.
A medida é especialmente relevante porque o prazo atualmente aberto para essa escolha termina em 30 de setembro de 2026, enquanto a definição da alíquota de referência ocorrerá posteriormente.
Na prática, a possibilidade de revisão reduz parte da incerteza enfrentada pelas micro e pequenas empresas que precisam decidir, ainda em setembro, se manterão IBS e CBS dentro do Simples Nacional ou se recolherão esses tributos pelo regime regular.
O que muda para as empresas do Simples Nacional?
A Reforma Tributária preservou o Simples Nacional, mas trouxe uma decisão nova para microempresas e empresas de pequeno porte.
A partir de 2027, a empresa optante pelo Simples poderá:
- manter IBS e CBS dentro do Simples Nacional, com recolhimento integrado à sistemática do regime; ou
- recolher IBS e CBS pelo regime regular, de forma separada, permanecendo no Simples Nacional para os demais tributos.
Essa segunda alternativa vem sendo chamada, de forma simplificada, de modelo híbrido, porque a empresa continua no Simples, mas passa a apurar os novos tributos sobre o consumo pelas regras gerais.
Prazo para escolha vai até 30 de setembro de 2026
Para o primeiro semestre de 2027, a opção deverá ser realizada até 30 de setembro de 2026.
De acordo com as regras do Simples Nacional, a escolha pelo regime regular do IBS e da CBS produz efeitos por semestre. A opção feita em setembro de 2026 terá efeitos de janeiro a junho de 2027.
Em março de 2027 haverá nova janela de opção para o segundo semestre do ano.
O ponto que vinha gerando preocupação é que as empresas precisam decidir antes da definição definitiva da alíquota de referência que servirá de base para a tributação.
Receita anuncia possibilidade de rever a decisão
Durante a coletiva realizada em 18 de setembro, foi anunciada a possibilidade de que as empresas possam rever a opção realizada em setembro depois que a alíquota de referência estiver definida.
A medida busca evitar que o contribuinte fique preso a uma escolha feita com informações ainda incompletas.
A alíquota é um dos elementos centrais das simulações tributárias. Dependendo do percentual efetivamente definido, uma alternativa que parecia mais econômica em setembro pode deixar de ser vantajosa.
É importante observar que a regra geral atualmente estabelece que a escolha vale para o semestre correspondente. Por isso, empresas e profissionais da contabilidade devem acompanhar a regulamentação e as orientações operacionais que detalharão como essa revisão anunciada será realizada.
Por que essa decisão exige simulação?
Escolher entre manter IBS e CBS dentro do Simples ou recolhê-los separadamente não deve ser uma decisão baseada apenas na comparação das alíquotas.
É necessário analisar diversos fatores do negócio, entre eles:
- tipo de atividade exercida;
- faturamento da empresa;
- perfil dos clientes;
- perfil dos fornecedores;
- volume de compras e despesas que geram créditos;
- margem de lucro;
- formação de preços;
- impacto dos créditos para clientes empresariais;
- posição da empresa dentro da cadeia produtiva.
Por isso, duas empresas com faturamento semelhante podem chegar a conclusões completamente diferentes.
Empresas B2B precisam de atenção especial
O tema tende a ser especialmente relevante para empresas que vendem produtos ou serviços para outras empresas.
No regime regular, o IBS e a CBS seguem uma lógica de não cumulatividade, permitindo o aproveitamento de créditos nas condições previstas pela legislação.
Quando o fornecedor permanece com IBS e CBS dentro do Simples Nacional, a sistemática de créditos para o cliente é diferente.
Isso significa que a decisão tributária do fornecedor pode influenciar a percepção de custo do comprador e, consequentemente, a competitividade comercial da empresa.
Em determinados segmentos, principalmente nas relações entre empresas, a análise deve considerar não apenas quanto a própria empresa pagará de tributos, mas também o efeito da escolha sobre seus clientes.
Manter IBS e CBS no Simples pode continuar sendo vantajoso
Para muitas empresas, principalmente aquelas voltadas ao consumidor final, permanecer com os novos tributos dentro do Simples poderá continuar sendo uma alternativa mais simples operacionalmente.
A empresa mantém uma sistemática tributária mais integrada e reduz a necessidade de administrar duas formas distintas de apuração.
No entanto, simplicidade operacional não significa necessariamente menor carga tributária. Da mesma forma, optar pelo regime regular não significa automaticamente economia.
A resposta dependerá das características de cada empresa.
O que os empresários devem fazer agora?
Mesmo com a possibilidade anunciada de revisão posterior, o prazo de 30 de setembro de 2026 continua sendo uma data importante.
As empresas devem utilizar as próximas semanas para realizar simulações e preparar cenários.
Uma análise adequada pode comparar, por exemplo:
- carga tributária estimada mantendo IBS e CBS no Simples;
- carga tributária estimada no regime regular;
- créditos de IBS e CBS potencialmente aproveitáveis;
- créditos transferidos ou aproveitados pelos clientes;
- efeitos sobre preço, margem e fluxo de caixa;
- custos adicionais de conformidade e controles fiscais.
A decisão não deve ser tratada apenas como uma obrigação burocrática, mas como uma escolha estratégica que poderá afetar preços, margens e relações comerciais ao longo de 2027.
Reforma Tributária exige planejamento antes de 2027
A mudança envolvendo IBS e CBS é mais um exemplo de como a Reforma Tributária exigirá participação ativa das empresas durante o período de transição.
Receita Federal, Fenacon, CFC e Sebrae também anunciaram uma força-tarefa destinada à orientação de empresários, profissionais da contabilidade e contribuintes, com atenção especial às micro e pequenas empresas.
A iniciativa prevê ações de comunicação, capacitação e ferramentas práticas para reduzir dúvidas e combater informações incorretas sobre o novo sistema tributário.
Para os empresários, a recomendação é clara: não deixar a análise para os últimos dias de setembro. Quanto antes os cenários forem simulados, maior será a capacidade de avaliar os impactos financeiros e comerciais de cada alternativa.
Conte com a Carmelitas Contabilidade
A definição da forma de recolhimento do IBS e da CBS deve considerar as características específicas de cada negócio.
A Carmelitas Contabilidade acompanha as mudanças da Reforma Tributária e pode auxiliar empresas na avaliação dos impactos do novo sistema, na realização de simulações e no planejamento para 2027.
Fontes: Fenacon, Receita Federal, Ministério da Fazenda e Comitê Gestor do Simples Nacional.


