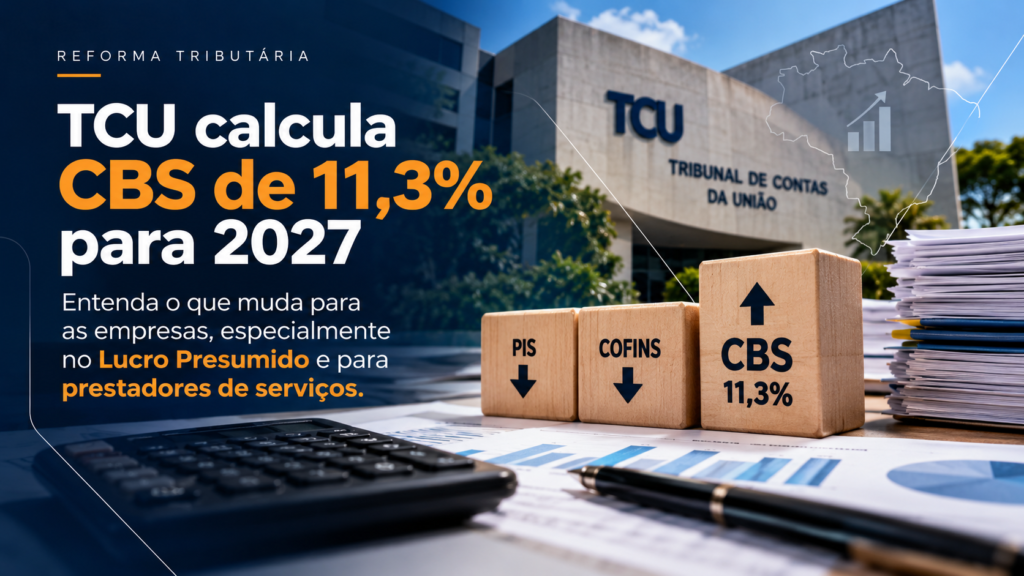
A Reforma Tributária do Consumo avançou mais uma etapa: em 28 de outubro de 2026, o Tribunal de Contas da União (TCU) aprovou o cálculo da alíquota de referência de 11,3% para a Contribuição sobre Bens e Serviços (CBS), que substituirá PIS e Cofins a partir de 2027. O resultado será encaminhado ao Senado Federal, que deverá fixar a alíquota de referência até 15 de dezembro de 2026.
A notícia é especialmente relevante para empresas do Lucro Presumido e prestadores de serviços, que precisarão reavaliar preços, despesas, contratos e oportunidades de créditos tributários. É importante ressaltar que 11,3% é uma alíquota de referência calculada pelo TCU, não a carga efetiva definitiva de cada empresa.
ATENÇÃO — LUCRO PRESUMIDO E PRESTADORES DE SERVIÇOS: muitas empresas do Lucro Presumido recolhem hoje PIS e Cofins no regime cumulativo, com alíquotas combinadas de 3,65%. Com a CBS, o sistema de apuração muda e poderá permitir créditos sobre determinadas aquisições. Por isso, não é correto comparar diretamente 3,65% com 11,3% e concluir que o imposto de todas essas empresas aumentará nessa proporção. O resultado dependerá de créditos, tipo de serviço e eventuais reduções previstas em lei.
Lucro Presumido: por que a CBS exige atenção redobrada?
O impacto tende a despertar dúvidas entre empresas que prestam serviços de forma intensiva em mão de obra e têm poucas compras capazes de gerar créditos. No sistema atual, o PIS e a Cofins cumulativos somam normalmente 3,65% da receita, sem o aproveitamento de créditos típico do regime não cumulativo.
Com a implementação da CBS, a tributação passa a obedecer a novas regras. O valor efetivamente devido não depende apenas da alíquota nominal: será necessário identificar quais despesas e aquisições permitem creditamento, além das exceções e reduções aplicáveis.
Isso torna recomendável uma simulação individualizada, especialmente para negócios com contratos de longo prazo ou margens mais apertadas. A revisão deve considerar a CBS e também os demais tributos que continuam compondo o custo da operação no período de transição — a exemplo do ISS, que será substituído gradualmente pelo IBS entre 2029 e 2032.
Prestadores de serviços: quais atividades precisam fazer as contas?
Consultorias, escritórios de advocacia, empresas de tecnologia, clínicas, consultórios e outras prestadoras de serviços devem observar três fatores decisivos: natureza da atividade, perfil das despesas e possibilidade de utilização de créditos.
Alguns serviços de saúde e atividades profissionais regulamentadas contam com tratamentos diferenciados previstos na legislação, observados os requisitos de enquadramento. Não é possível presumir uma única alíquota efetiva para todas as profissões.
Um escritório com despesas que não geram créditos relevantes pode ter uma realidade muito diferente de uma empresa que adquire diversos serviços e insumos tributados. Por isso, recomenda-se evitar reajustes automáticos de preços com base somente no percentual anunciado.
Para o empresário prestador de serviços, a prioridade é medir o impacto líquido: simular os créditos, revisar custos e avaliar os contratos com clientes, especialmente quando houver cláusulas de repasse de tributos.
O que o TCU decidiu sobre a CBS de 11,3%?
Segundo comunicado oficial do Tribunal, o cálculo foi elaborado para buscar o equilíbrio da arrecadação federal na substituição dos tributos atuais. A análise examinou 17 módulos de cálculo apresentados pela Receita Federal e contou com verificação independente por ferramenta desenvolvida pelo próprio TCU.
O Tribunal também calculou um redutor de cerca de 44,2% para determinadas aquisições realizadas pela administração pública direta, autarquias e fundações públicas, conforme regras específicas.
O cálculo de 11,3% segue agora para o Senado, responsável pela definição da alíquota de referência. Portanto, o percentual divulgado é um parâmetro importante para planejamento, mas ainda não deve ser tratado como alíquota final aplicável indistintamente a todos os contribuintes.
Quando a CBS começa a valer e como será a transição?
A CBS integra o modelo de IVA dual criado pela Reforma Tributária: a contribuição federal substituirá PIS e Cofins, enquanto o Imposto sobre Bens e Serviços (IBS) substituirá gradualmente ICMS e ISS.
- 2026: período de testes e adaptação de sistemas e documentos fiscais, conforme as regras da transição.
- 2027: início da cobrança efetiva da CBS e substituição de PIS e Cofins, observadas as particularidades legais; o IBS permanece em fase inicial.
- 2029 a 2032: substituição progressiva de ICMS e ISS pelo IBS.
- 2033: conclusão prevista da transição para o novo modelo de tributação sobre o consumo.
A legislação também estabelece ajustes específicos para as alíquotas no período de transição. Assim, a referência anunciada pelo TCU não deve ser utilizada isoladamente como se fosse a carga tributária final de 2027.
Como ficam as empresas do Simples Nacional?
As empresas optantes pelo Simples Nacional manterão regras próprias de tributação, inclusive na transição. A referência de 11,3% divulgada pelo TCU não deve ser aplicada diretamente sobre o faturamento de todas as optantes.
A legislação permite, em determinadas condições, a opção pelo recolhimento de IBS e CBS conforme o regime regular, mesmo com a manutenção do enquadramento no Simples Nacional para os demais tributos. Essa escolha pode ter efeitos sobre os créditos aproveitáveis pelos clientes e a competitividade de empresas que vendem para outras pessoas jurídicas.
Por isso, é recomendável avaliar as alternativas com dados reais de receitas, custos e perfil de clientes, sem supor que a mesma opção seja vantajosa para todos os negócios.
O que sua empresa deve fazer antes de 2027?
Para empresários e gestores, a melhor resposta ao novo cálculo é preparar cenários. Algumas providências práticas incluem:
- Simular a tributação: comparar a carga atual de PIS e Cofins com cenários de CBS, considerando créditos e eventuais regimes diferenciados.
- Revisar preços e contratos: identificar cláusulas de reajuste e efeitos sobre margens e repasses tributários.
- Mapear fornecedores e despesas: verificar a documentação e a possibilidade legal de aproveitamento de créditos.
- Atualizar sistemas fiscais: acompanhar exigências de emissão de notas e informações relativas à CBS e ao IBS.
- Reavaliar o planejamento tributário: analisar Lucro Presumido, Lucro Real e Simples Nacional com suporte técnico, sem decisões baseadas apenas na alíquota nominal.
Simule o impacto da Reforma Tributária na sua empresa
A Carmelitas Contabilidade disponibiliza um simulador educativo para comparar cenários de tributação entre 2026 e 2033, com parâmetros editáveis para CBS, IBS e regimes tributários.
Ferramenta gratuita: Simulador da Reforma Tributária — Carmelitas Contabilidade. Compare cenários e avalie possíveis efeitos sobre preços e carga tributária. Os resultados são estimativas e não substituem análise contábil individualizada.
Carmelitas Contabilidade: planejamento tributário para prestadores de serviços
A definição da referência para a CBS é mais um sinal de que 2027 exigirá planejamento, principalmente das empresas prestadoras de serviços e dos negócios no Lucro Presumido. O foco não deve ser apenas o novo percentual, mas o efeito real sobre a apuração, os créditos, a margem e a formação de preços.
A Carmelitas Contabilidade acompanha a implementação da Reforma Tributária e orienta empresários, profissionais liberais e pessoas jurídicas a se prepararem para as novas regras.
Fontes: Tribunal de Contas da União — comunicado de 28/10/2026; Lei Complementar nº 214/2025.