
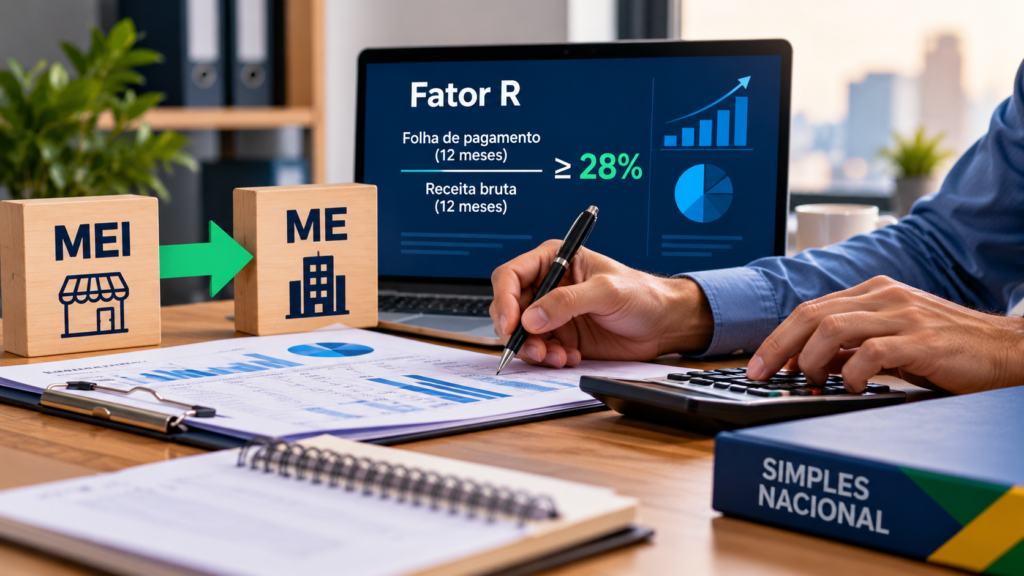
A Receita Federal publicou a Solução de Consulta COSIT nº 191/2026, em 29 de setembro de 2026, esclarecendo uma dúvida prática importante para empreendedores que deixaram de ser MEI e passaram a atuar como microempresa no Simples Nacional.
Segundo a Receita, os valores de receita bruta e folha de salários apurados enquanto a empresa ainda estava enquadrada como MEI devem ser considerados no cálculo do Fator R após a migração para microempresa.
O entendimento é especialmente relevante para prestadores de serviços cuja tributação pode variar entre os Anexos III e V do Simples Nacional.
O que é o Fator R?
O Fator R é uma relação entre a folha de salários e a receita bruta acumuladas nos 12 meses anteriores ao período de apuração.
De forma simplificada:
Fator R = folha de salários dos últimos 12 meses ÷ receita bruta dos últimos 12 meses.
Para diversas atividades de serviços sujeitas ao mecanismo, um Fator R igual ou superior a 28% pode direcionar a tributação para o Anexo III. Quando o resultado fica abaixo de 28%, a receita tende a ser tributada pelo Anexo V, observadas as regras aplicáveis à atividade.
Por isso, a correta composição dos valores usados no cálculo pode alterar significativamente o imposto devido.
O que muda para quem saiu do MEI?
A dúvida existia porque o MEI utiliza uma sistemática simplificada própria e, depois do desenquadramento, a empresa passa a seguir as regras gerais do Simples Nacional.
A Solução de Consulta COSIT nº 191/2026 deixa claro que essa mudança de enquadramento não zera o histórico utilizado para o Fator R.
Os montantes correspondentes à folha de salários e à receita bruta dos meses em que a empresa ainda era MEI devem integrar a janela dos 12 meses anteriores utilizada no cálculo, juntamente com os meses posteriores ao desenquadramento.
Exemplo simplificado
Imagine um prestador de serviços que permaneceu como MEI durante parte do ano e, após ultrapassar o limite aplicável ou optar pelo desenquadramento, passou a ser microempresa no Simples Nacional.
Ao calcular o Fator R nos meses seguintes, não se deve considerar apenas a receita e a folha posteriores à transformação em ME. Enquanto estiverem dentro da janela móvel de 12 meses, os valores correspondentes ao período como MEI também entram no cálculo.
Isso pode modificar o percentual final e, consequentemente, o anexo utilizado para tributação de determinadas atividades.
E se não houver folha de salários?
A Receita também esclareceu uma situação específica. Quando a folha de salários dos 12 meses anteriores for igual a zero e houver receita bruta superior a zero, o Fator R deverá corresponder a 0,01.
Esse ponto é relevante principalmente para empresas que, durante o período como MEI, não tiveram empregados e apresentaram estrutura reduzida de folha.
O que entra na folha usada no Fator R?
O cálculo do Fator R exige atenção porque “folha de salários” possui conceito próprio dentro das regras do Simples Nacional. Não se trata simplesmente de olhar um único campo da folha mensal.
Na prática, é necessário verificar os componentes admitidos pela legislação e manter coerência entre folha, pró-labore, contribuições e informações transmitidas nas obrigações acessórias.
Por isso, especialmente após um desenquadramento do MEI, é recomendável reconstruir corretamente o histórico dos 12 meses anteriores antes de calcular a tributação.
Por que esse esclarecimento é importante?
A migração de MEI para microempresa costuma ocorrer justamente quando o negócio está crescendo. Nesse momento, erros na apuração do Simples podem se repetir por vários meses e gerar diferenças relevantes.
Entre os cuidados recomendados estão:
- conferir a data efetiva do desenquadramento do SIMEI;
- levantar a receita bruta de cada um dos 12 meses anteriores;
- identificar corretamente os valores de folha considerados no Fator R;
- verificar se a atividade exercida está sujeita ao mecanismo do Fator R;
- recalcular o anexo aplicável em cada competência;
- revisar eventuais apurações anteriores feitas sem considerar o período como MEI.
Sair do MEI exige planejamento
O desenquadramento do MEI não representa apenas mudança de limite de faturamento. A empresa passa a conviver com novas obrigações fiscais, contábeis e trabalhistas e pode ter alterações importantes na forma de calcular seus tributos.
O novo entendimento da Receita reforça a necessidade de fazer a transição de maneira organizada, preservando o histórico da empresa e evitando que o cálculo do Simples comece com dados incompletos.
A Carmelitas Contabilidade pode auxiliar empreendedores que estão saindo do MEI a estruturar a nova fase do negócio, revisar o enquadramento tributário e acompanhar o Fator R de forma adequada.
Fonte oficial: Receita Federal do Brasil — Solução de Consulta COSIT nº 191/2026, publicada em 29/09/2026. Consulta disponível no sistema de normas da Receita Federal: Consulta de Normas da Receita Federal.
Este conteúdo tem caráter informativo. A aplicação das regras depende da atividade exercida e das informações reais de cada empresa.


