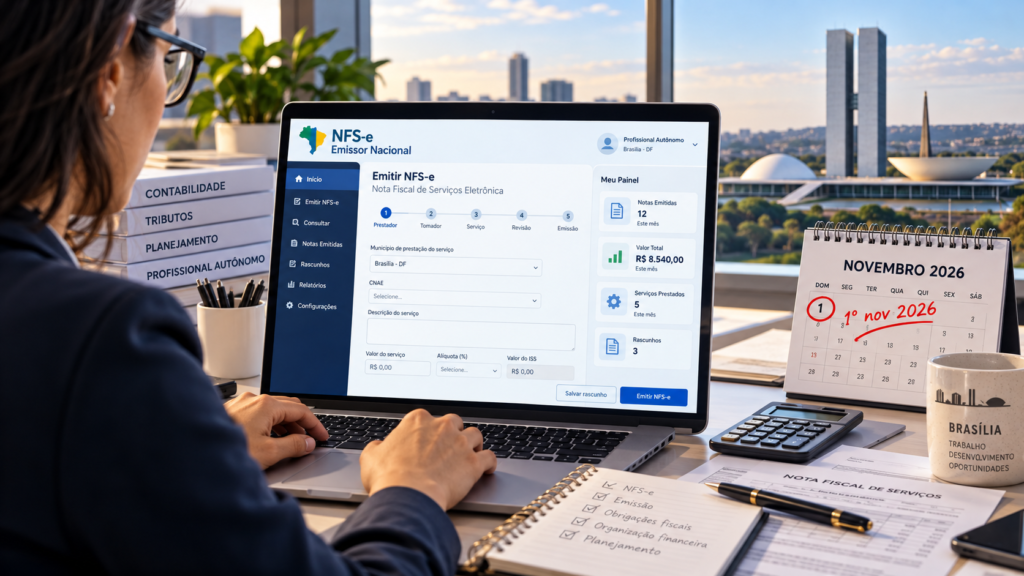
Atenção, profissionais autônomos do Distrito Federal: a partir de 1º de novembro de 2026, a emissão da Nota Fiscal de Serviços eletrônica (NFS-e) passará a ocorrer exclusivamente pelo Emissor Nacional para os profissionais inscritos no Cadastro Fiscal do DF (CF/DF) e enquadrados no regime de recolhimento fixo do ISS. A determinação consta da Instrução Normativa nº 15, de 28 de outubro de 2026, publicada na página 11 do Diário Oficial do Distrito Federal (DODF) nº 202, de 29 de outubro de 2026.
A mudança faz parte da padronização nacional dos documentos fiscais de serviços. Mas existe uma distinção importante: a emissão da nota continua facultativa para esses profissionais nas condições previstas na legislação; quando optarem por emiti-la, deverão utilizar o Emissor Nacional para as competências abrangidas pela nova regra.
Quem precisa utilizar o Emissor Nacional da NFS-e?
O artigo 1º da Instrução Normativa nº 15/2026 aplica-se aos profissionais autônomos que reúnam simultaneamente dois requisitos:
- estar inscritos no Cadastro Fiscal do Distrito Federal (CF/DF);
- estar enquadrados no regime de recolhimento fixo do ISS, previsto no artigo 62 do Decreto nº 25.508/2005.
Para os documentos correspondentes a competências a partir de 1º de novembro de 2026, o sistema nacional será o canal exclusivo de emissão desses contribuintes, ressalvadas as exceções expressas na norma.
Profissionais e empresas que não se enquadrem nessas duas condições devem verificar a regulamentação específica aplicável à sua situação, inclusive as regras próprias para optantes do Simples Nacional e outros prestadores de serviços.
Emitir nota fiscal passou a ser obrigatório para todo autônomo?
Não. A própria instrução normativa, em seu artigo 1º, parágrafo único, preserva a facultatividade da emissão prevista na alínea “c” do inciso II do artigo 10 do Decreto nº 43.982/2022. Ou seja, para os profissionais abrangidos por essa previsão, a novidade não transforma a emissão facultativa em obrigatória.
A regra estabelece onde a NFS-e deverá ser emitida quando a emissão ocorrer: no ambiente nacional, em vez de utilizar o sistema distrital anteriormente aplicável. É fundamental não confundir a obrigatoriedade de uso do novo emissor com uma obrigação universal de emitir nota em qualquer prestação de serviço.
O regime fixo do ISS muda com a nova regra?
Também não. A Instrução Normativa nº 15/2026 determina expressamente que a migração não altera o regime de recolhimento do ISS. Portanto, a transferência para o sistema nacional é uma mudança operacional de emissão de documentos, não uma alteração automática da forma de cálculo ou pagamento do imposto desses autônomos.
O enquadramento no regime fixo e suas demais obrigações continuam sujeitos à legislação do Distrito Federal.
Quem está dispensado dessa migração?
O artigo 2º da norma prevê duas exceções, cujos contribuintes permanecem sujeitos à emissão da NFS-e pelo Sistema de Gestão do ISS do Distrito Federal:
- titulares de serviços notariais e de registro;
- permissionários de transporte público de passageiros.
A exceção diz respeito à migração disciplinada nessa instrução normativa; não deve ser interpretada como dispensa genérica de obrigações documentais ou fiscais.
Como emitir a NFS-e pelo sistema nacional?
A Secretaria de Economia informa que a emissão pode ser realizada pelo painel web do Emissor Nacional ou, nos casos de integração de sistemas, por meio de API e do Ambiente de Dados Nacional (ADN).
Para acessar o serviço, utilize o endereço oficial:
Antes de emitir, o profissional deve verificar os dados de acesso, a identificação do prestador, o cadastro fiscal e as orientações vigentes do ambiente nacional. Quem depende de sistema próprio ou de software de gestão deverá verificar a compatibilidade da integração.
Checklist: o que fazer antes de 1º de novembro?
- Confirme o enquadramento: verifique a inscrição no CF/DF e se o profissional está no regime fixo de ISS.
- Valide o acesso: entre no portal oficial do Emissor Nacional e confira se os dados cadastrais necessários estão disponíveis.
- Faça testes: conheça os procedimentos do novo sistema antes de precisar emitir um documento efetivo.
- Revise os processos de cobrança: ajuste contratos, rotinas administrativas e a orientação prestada a clientes que solicitam notas fiscais.
- Confira a integração: caso utilize software próprio, avalie com o fornecedor os requisitos técnicos de emissão e transmissão.
- Preserve a documentação: mantenha organizadas as notas emitidas, os comprovantes e os registros das prestações realizadas.
A Secretaria de Economia recomenda que a adaptação e os testes sejam realizados antecipadamente para reduzir dificuldades técnicas no início da utilização obrigatória do novo ambiente.
Qual a relação com a Reforma Tributária?
A adoção do padrão nacional de NFS-e integra o movimento de padronização das informações fiscais associado à Reforma Tributária do Consumo. A centralização de dados e a possibilidade de integração entre sistemas oferecem uma infraestrutura comum a diferentes entes e fornecedores de software.
Isso não significa, porém, que a instrução normativa tenha criado novos valores de ISS para os autônomos. A alteração tratada aqui é especificamente a utilização do sistema de emissão.
Quando a nova regra começa a valer?
A Instrução Normativa nº 15/2026 entrou em vigor na data de sua publicação, 29 de outubro de 2026. Seu comando de utilização exclusiva do Emissor Nacional alcança a emissão de documentos referentes a competências a partir de 1º de novembro de 2026.
Fontes oficiais
Instrução Normativa nº 15/2026 — SINJ/DF, publicada no DODF nº 202 de 29/10/2026, página 11.
A Carmelitas Contabilidade orienta
A transição para o Emissor Nacional exige atenção especialmente de profissionais que emitem notas de forma eventual. Conhecer o novo ambiente antes da primeira emissão pode evitar atrasos, erros cadastrais e dificuldades no atendimento aos contratantes.
A Carmelitas Contabilidade acompanha as mudanças fiscais do Distrito Federal e auxilia prestadores de serviços na organização de suas rotinas de emissão e documentação tributária. Consulte a equipe para avaliar as exigências aplicáveis à sua atividade.
Este artigo tem finalidade informativa e não substitui avaliação tributária individualizada.