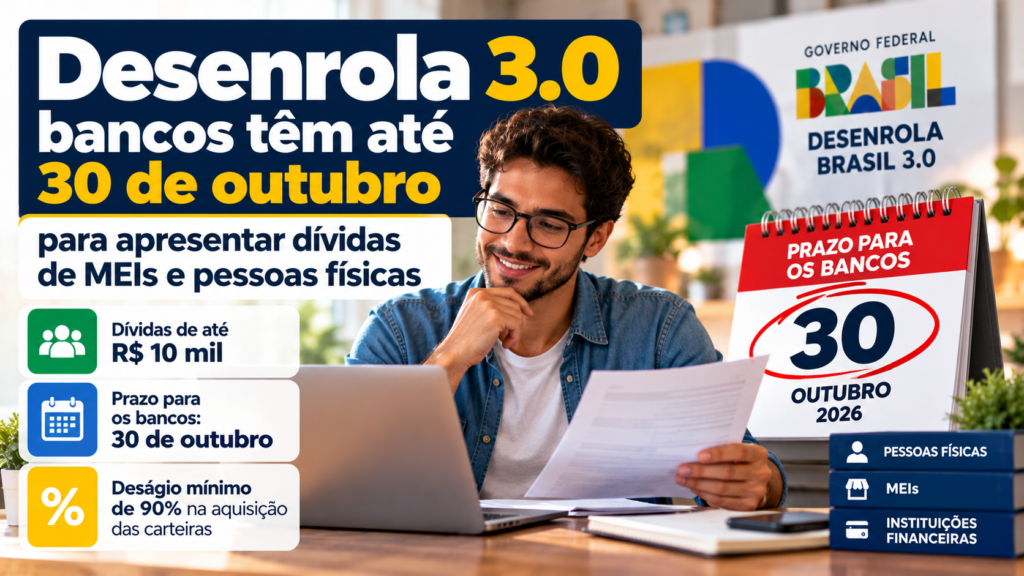
O Desenrola Brasil 3.0 entrou em uma nova fase em outubro de 2026. A Portaria MF nº 3.127, de 22 de outubro de 2026, publicada em edição extra do Diário Oficial da União, abriu prazo para bancos e outros detentores de créditos informarem ao Ministério da Fazenda quais carteiras de dívidas podem participar de um futuro procedimento competitivo. O prazo termina às 23h59 de 30 de outubro de 2026 — mas é destinado aos credores, não aos consumidores.
A iniciativa pode alcançar dívidas antigas de pessoas físicas e microempreendedores individuais (MEIs), inclusive operações financeiras vinculadas ao CNPJ do MEI. Apesar da novidade, a etapa atual não abriu inscrições para devedores e não garante desconto imediato.
O que mudou com a Portaria MF nº 3.127/2026?
O Ministério da Fazenda publicou o Edital de Manifestação de Interesse nº 1/2026 para coletar dados de carteiras de crédito inadimplido. As informações permitirão estruturar uma possível compra de dívidas pela União por meio de procedimento competitivo, conforme o modelo previsto na Medida Provisória nº 1.393/2026, que alterou a Lei nº 14.690/2023.
Podem manifestar interesse instituições financeiras, companhias securitizadoras, fundos de investimento em direitos creditórios (FIDCs) e outras pessoas jurídicas que detenham créditos abrangidos pelo programa. A participação nesta fase é condição para concorrer no primeiro chamamento, mas não obriga o governo a comprar nenhuma carteira.
Até quando os bancos podem apresentar as dívidas?
O edital permite a manifestação de interesse até as 23h59 de sexta-feira, 30 de outubro de 2026. Nesse prazo, os credores devem prestar informações consolidadas sobre quantidade de devedores, contratos e valores, organizadas por modalidade de crédito, faixa de renda e tempo de atraso.
Esse não é um prazo para adesão de pessoas endividadas. Não há, nesta etapa, inscrição individual de consumidores no Desenrola 3.0 nem boleto a pagar para garantir participação.
Quais dívidas poderão entrar no Desenrola 3.0?
O edital atual trata de operações de crédito contratadas com instituições financeiras autorizadas pelo Banco Central ou criadas por lei própria. Entre as modalidades incluídas estão:
- Cartão de crédito rotativo;
- Cartão de crédito parcelado;
- Crédito pessoal sem consignação em folha, inclusive empréstimos de consolidação de dívidas, com exceção específica para MEI nessa modalidade;
- Operações de crédito sem garantia real destinadas a MEIs;
- Cheque especial com utilização de limite de crédito em conta corrente.
O programa previsto na medida provisória tem abrangência potencial mais ampla, mas este primeiro edital de manifestação de interesse é restrito às modalidades financeiras indicadas acima. Contas de consumo, tributos e outras obrigações não devem ser presumidos como incluídos neste chamamento.
Qual é o limite de R$ 10 mil e o período de atraso?
Para as operações principais objeto da coleta, o edital exige cumulativamente:
- Valor original de até R$ 10 mil por dívida elegível. Uma pessoa pode ter mais de uma dívida, desde que cada operação cumpra individualmente os critérios;
- Inadimplência superior a 720 dias e inferior a 1.645 dias, considerada a data-base de 25 de setembro de 2026;
- Possibilidade de oferta da carteira com deságio mínimo de 90%, calculado conforme a metodologia do edital.
O edital também solicita dados adicionais de certas operações com períodos de atraso diferentes, mas isso não significa inclusão automática dessas operações no leilão.
O desconto de 90% será dado a todos os devedores?
Não. O percentual de 90% é uma condição mínima de desconto para a venda das carteiras de crédito ao governo. Ele não constitui promessa de abatimento automático para qualquer consumidor ou MEI. Para haver renegociação, a dívida precisará integrar uma carteira efetivamente adquirida, e as condições de pagamento deverão ser divulgadas nas etapas posteriores.
Segundo informações divulgadas pelo Ministério da Fazenda, a expectativa inicial é receber ofertas que podem alcançar cerca de R$ 90 bilhões em dívidas, com um custo hipotético de até R$ 9 bilhões se todas fossem adquiridas com o deságio mínimo. Esses números são estimativas, não aquisições já realizadas.
O MEI com dívida no CPF ou no CNPJ pode ser beneficiado?
O edital diferencia operações financeiras do MEI contratadas pelo CNPJ e dívidas vinculadas ao CPF. As operações do MEI contratadas com CNPJ devem ser informadas em perfil específico, enquanto contratos com CPF são classificados nas faixas de renda pertinentes. A inclusão efetiva de qualquer débito ainda dependerá das fases posteriores do programa.
O empreendedor deve distinguir dívidas bancárias, abrangidas por esse procedimento, de débitos tributários do DAS ou da Dívida Ativa da União. As regras de regularização tributária são distintas e devem ser consultadas nos canais da Receita Federal e da Procuradoria-Geral da Fazenda Nacional (PGFN).
Como o Desenrola 3.0 deve funcionar depois?
A sequência anunciada pelo governo envolve a análise dos dados enviados pelos credores, a publicação de regras específicas para o procedimento competitivo, a eventual compra de carteiras pela União e, somente depois, a oferta de opções de quitação ou parcelamento aos devedores abrangidos. O cronograma e as condições finais ainda dependem dos atos oficiais correspondentes.
Por isso, não é possível confirmar hoje se uma dívida individual será adquirida nem quando uma pessoa poderá negociar.
O que fazer agora para se preparar?
- Organize os contratos e identifique o credor atual de cada dívida;
- Confira o valor originalmente contratado, a data do inadimplemento e o saldo atualizado;
- Separe obrigações bancárias de débitos fiscais e tributários;
- Acompanhe somente comunicações e canais oficiais do Ministério da Fazenda e das instituições envolvidas;
- Não pague taxas antecipadas nem faça Pix a intermediários que prometam inscrição ou desconto imediato.
Como a Carmelitas Contabilidade pode ajudar o MEI?
Para pequenos empreendedores, a regularização financeira exige conhecimento dos compromissos do negócio, das dívidas bancárias e das obrigações tributárias. A Carmelitas Contabilidade acompanha as novidades que afetam MEIs e prestadores de serviços e oferece recursos de organização financeira por meio das Ferramentas Carmelitas.
Para conhecer a criação da terceira fase do programa, leia também a matéria anterior: Desenrola Brasil 3.0 cria nova oportunidade para brasileiros quitarem dívidas.
Perguntas frequentes sobre o Desenrola 3.0
O Desenrola 3.0 já está aberto para consumidores?
Não. Até 30 de outubro de 2026, o chamamento é para instituições credoras apresentarem informações, não para devedores se inscreverem.
Uma dívida de R$ 10 mil pode entrar?
O primeiro edital admite valor original de até R$ 10 mil por operação, desde que todos os demais requisitos sejam cumpridos.
MEI com dívidas no banco também entra?
O edital contempla operações de crédito elegíveis de MEIs, com regras específicas para contratos vinculados ao CPF e ao CNPJ. Não há inclusão automática.
O Desenrola 3.0 perdoa dívidas de impostos?
Não é esse o objeto do primeiro edital. Renegociação financeira e regularização de débitos tributários são assuntos distintos.
Fontes oficiais
Ministério da Fazenda — página oficial de legislação do Desenrola 3.0.
Presidência da República — Medida Provisória nº 1.393/2026.
Agência Brasil — Portaria convoca instituições financeiras para a terceira fase do Desenrola.
Conteúdo atualizado em 26 de outubro de 2026. Os critérios apresentados se referem ao edital inicial de manifestação de interesse e poderão ser complementados por regulamentação posterior.