
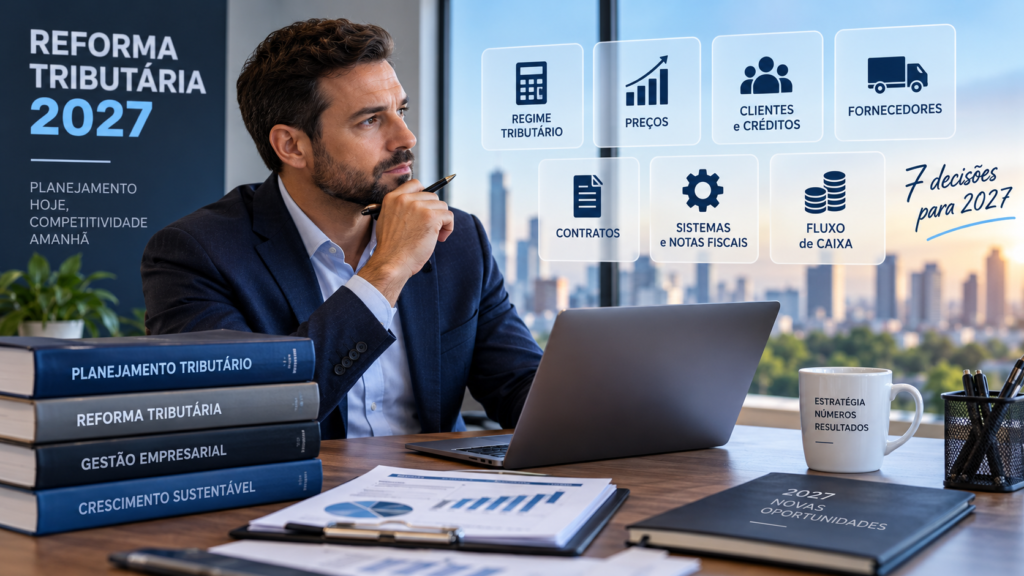
A Reforma Tributária começará a produzir efeitos ainda mais relevantes em 2027. Para as empresas, isso significa que decisões sobre regime tributário, preços, fornecedores, contratos, créditos e sistemas precisam ser tomadas antes da virada do ano. Veja sete pontos que todo empresário deveria analisar ainda em 2026.
Durante muito tempo, a Reforma Tributária foi tratada como algo que aconteceria no futuro.
Esse futuro chegou.
O ano de 2026 já funciona como período de implementação e testes do novo sistema. Em 2027, entretanto, começa uma etapa muito mais relevante da transição.
Entre as principais mudanças previstas estão:
- extinção de PIS e Cofins;
- avanço da CBS – Contribuição sobre Bens e Serviços;
- início da cobrança do IBS – Imposto sobre Bens e Serviços dentro da transição;
- entrada em vigor do Imposto Seletivo;
- continuidade temporária de ICMS e ISS, que serão gradualmente substituídos pelo IBS entre 2029 e 2032.
A transição completa somente terminará em 2033.
Por isso, esperar janeiro de 2027 para descobrir como a Reforma Tributária afetará sua empresa pode significar começar tarde demais.
A seguir, veja sete decisões que os empresários deveriam começar a tomar ainda em 2026.
1. Descobrir qual será a melhor estrutura tributária para 2027
A primeira decisão é também uma das mais importantes:
como sua empresa será tributada em 2027?
Até agora, muitos empresários se acostumaram a pensar principalmente em três alternativas:
- Simples Nacional;
- Lucro Presumido;
- Lucro Real.
Esses regimes continuam relevantes, mas a Reforma Tributária acrescenta novas variáveis ao planejamento.
No caso específico das empresas do Simples Nacional, existe ainda outra escolha: manter IBS e CBS dentro do regime simplificado ou recolher esses dois tributos pelo regime regular.
Essa possibilidade vem sendo chamada informalmente de Simples Nacional híbrido.
Para o primeiro semestre de 2027, empresas enquadradas no Simples podem optar pelo recolhimento regular de IBS e CBS entre 1º e 30 de setembro de 2026.
Além disso, empresas que atualmente não pertencem ao Simples e desejam ingressar no regime em 2027 também precisam solicitar a opção nesse período.
Portanto, setembro de 2026 tornou-se um mês importante para o planejamento tributário.
O que deve ser comparado?
Uma análise adequada para 2027 deveria considerar, entre outros fatores:
- faturamento;
- atividade econômica;
- margem de lucro;
- folha de salários;
- pró-labore;
- Fator R;
- custos e despesas;
- perfil dos clientes;
- perfil dos fornecedores;
- créditos de IBS e CBS;
- regime tributário dos clientes;
- perspectiva de crescimento;
- impacto sobre preços.
Não é suficiente simplesmente perguntar:
“Qual regime possui a menor alíquota?”
A pergunta correta passa a ser:
“Qual estrutura gera o melhor resultado econômico para a empresa?”
2. Refazer a formação dos preços
A segunda decisão envolve algo ainda mais próximo do empresário:
quanto cobrar pelos produtos e serviços em 2027?
Toda mudança tributária pode afetar a formação de preços.
Mas a Reforma Tributária adiciona uma variável especialmente importante: a lógica de débitos e créditos de IBS e CBS.
Isso significa que a análise não deve considerar apenas quanto de imposto aparece na venda.
É necessário observar também:
- créditos gerados pelas compras;
- créditos apropriados pelos clientes;
- custos que geram ou não créditos;
- margem bruta;
- margem líquida;
- preços dos concorrentes;
- regime tributário da empresa;
- regime dos principais clientes.
Um erro perigoso: simplesmente acrescentar imposto ao preço
Imagine que uma empresa tenha hoje um serviço vendido por R$ 10 mil.
O empresário pode ser tentado a calcular os novos tributos e simplesmente adicioná-los ao preço.
Mas o cliente também estará fazendo suas contas.
Se ele puder utilizar créditos de IBS e CBS, o custo econômico daquela aquisição pode ser diferente do preço nominal da nota.
Por outro lado, se o mercado não aceitar o aumento de preço, o imposto poderá acabar sendo absorvido pela margem da empresa.
Por isso, uma das tarefas mais importantes dos próximos meses será calcular:
Preço de venda → tributos → créditos → custos → margem → preço líquido percebido pelo cliente.
A empresa que descobrir essa equação antes dos concorrentes terá vantagem.
3. Descobrir quanto crédito seus clientes receberão ao comprar da sua empresa
A terceira decisão é particularmente importante para empresas B2B, aquelas que vendem principalmente para outras empresas.
Com o novo modelo, o crédito tributário passa a fazer parte da dinâmica comercial de muitos setores.
Uma empresa poderá começar a ouvir perguntas como:
“Quanto de crédito essa nota gera?”
ou:
“Seu IBS e sua CBS estão no regime regular?”
Esse assunto pode parecer extremamente técnico hoje, mas poderá se transformar em argumento comercial.
Por que isso importa?
Considere dois fornecedores que ofereçam exatamente o mesmo produto ou serviço pelo mesmo preço.
Se uma das operações gerar uma estrutura de créditos mais vantajosa para o comprador, o custo efetivo dessa compra poderá ser menor.
Isso significa que a tributação passa a influenciar não apenas o valor pago ao governo, mas também a competitividade comercial da empresa.
No Simples Nacional, por exemplo, o adquirente sujeito ao regime regular poderá ter direito ao crédito correspondente aos valores de IBS e CBS efetivamente devidos pelo fornecedor dentro do regime simplificado, observadas as regras legais.
Já uma empresa do Simples que escolha recolher IBS e CBS pelo regime regular passa a participar da sistemática regular desses tributos.
Essa diferença precisa entrar nas simulações de empresas que atendem clientes corporativos.
Quem deveria prestar atenção especial?
Principalmente:
- empresas de tecnologia;
- consultorias;
- indústrias;
- atacadistas;
- terceirizadas;
- empresas de engenharia;
- fornecedores de materiais;
- prestadores de manutenção;
- empresas de marketing;
- fornecedores de serviços corporativos.
Em alguns mercados, o crédito tributário poderá se tornar tão relevante quanto desconto, prazo de pagamento ou condição comercial.
4. Rever fornecedores e estrutura de compras
Se os créditos de IBS e CBS passam a ter importância, não basta olhar para os clientes.
É necessário olhar também para os fornecedores.
Esse é o quarto grande trabalho para 2027.
A empresa deveria mapear de quem compra, o que compra e qual será o tratamento tributário dessas aquisições.
Faça um mapa dos principais fornecedores
Uma boa revisão poderia separar os fornecedores por:
- valor anual comprado;
- produto ou serviço adquirido;
- regime tributário;
- possibilidade de geração de crédito;
- relevância para a operação;
- possibilidade de substituição;
- existência de contrato de longo prazo.
Depois, o empresário pode perguntar:
Quanto minhas compras poderão gerar de créditos em 2027?
Essa conta pode modificar completamente o resultado de uma simulação tributária.
O fornecedor mais barato pode não ser o mais barato
Suponha que existam dois fornecedores.
Fornecedor A: preço menor, mas menor aproveitamento econômico de créditos.
Fornecedor B: preço nominal ligeiramente maior, mas operação que proporciona maior crédito dentro da sistemática aplicável.
Dependendo dos números, o segundo fornecedor pode representar um custo líquido menor.
É por isso que departamentos de compras, financeiro, fiscal e contabilidade terão de conversar muito mais.
A Reforma Tributária transforma decisões fiscais em decisões de negócio.
5. Revisar contratos que continuarão vigentes em 2027
Imagine um contrato assinado em 2025 com duração de quatro anos.
O preço foi definido com base nos tributos existentes naquela época.
Mas o contrato continuará em vigor em:
- 2026;
- 2027;
- 2028;
-
Enquanto isso, o sistema tributário estará mudando.
Esse contrato precisa ser analisado.
Contratos de longo prazo merecem atenção
A revisão deve observar especialmente contratos de:
- prestação continuada de serviços;
- terceirização;
- tecnologia;
- locação;
- construção;
- manutenção;
- fornecimento de mercadorias;
- licenciamento;
- distribuição;
- representação;
- contratos empresariais de longo prazo.
A empresa precisa identificar como eventuais mudanças tributárias poderão afetar preço e margem.
Perguntas importantes
O contrato possui cláusula permitindo ajuste diante de alteração tributária?
O preço contratado inclui tributos?
Existe cláusula de reequilíbrio?
Quem absorverá eventual aumento ou redução da carga?
Como os créditos tributários serão tratados comercialmente?
O cliente poderá exigir renegociação?
A precificação continua economicamente viável?
Essas perguntas deveriam ser respondidas antes de janeiro de 2027.
Dependendo da situação, será necessário envolver contador, departamento financeiro e assessoria jurídica.
6. Preparar sistemas, cadastros e emissão de notas fiscais
A sexta decisão talvez não dependa apenas do empresário.
Depende também do software utilizado pela empresa.
A Reforma Tributária exige mudanças em:
- ERPs;
- emissores de notas fiscais;
- cadastros de produtos;
- cadastros de serviços;
- regras tributárias;
- integrações fiscais;
- sistemas contábeis;
- plataformas de faturamento.
A Receita Federal já determinou adaptações nos documentos fiscais eletrônicos para permitir a identificação individualizada de IBS e CBS conforme os respectivos leiautes técnicos.
Portanto, uma pergunta importante para fazer ao fornecedor do sistema é:
“Nosso software já está preparado para IBS e CBS?”
Empresas do Simples precisam de atenção adicional
Para microempresas e empresas de pequeno porte optantes pelo Simples Nacional, existe outra mudança próxima.
A NFS-e de padrão nacional passa a ser obrigatória a partir de 1º de novembro de 2026, conforme a Resolução CGSN nº 191/2026.
A emissão poderá ocorrer pelo Emissor Nacional ou por integração via API.
Ou seja: para muitas empresas prestadoras de serviços, a adaptação operacional começa antes mesmo de 2027.
Faça uma revisão cadastral
O empresário também deveria aproveitar esse momento para revisar:
- CNAEs;
- NCMs;
- classificação de produtos;
- cadastro de serviços;
- natureza das operações;
- unidades de medida;
- fornecedores;
- clientes;
- endereços;
- municípios;
- regras fiscais utilizadas pelo ERP.
Tributação automatizada depende de dados corretos.
Um cadastro errado pode produzir imposto errado em escala.
7. Projetar o impacto da Reforma Tributária no caixa da empresa
Por fim, existe uma decisão que não pode ficar restrita ao departamento fiscal.
Quanto dinheiro a empresa terá disponível no caixa em 2027?
O empresário precisa transformar a Reforma Tributária em projeção financeira.
A análise deveria contemplar pelo menos três cenários:
Cenário conservador
Receita estável e impacto tributário mais desfavorável.
Cenário provável
Projeção realista de faturamento, despesas, créditos e impostos.
Cenário otimista
Crescimento da receita e utilização mais eficiente de créditos.
Em cada cenário, deve ser calculado:
Receita
menos
custos operacionais
menos
folha
menos
despesas
menos
tributos líquidos
igual
geração de caixa.
Por que isso é importante?
Uma empresa pode continuar lucrativa contabilmente e, mesmo assim, enfrentar dificuldade de caixa.
Mudanças na forma de apuração, utilização de créditos, prazos e formação dos preços podem alterar o capital de giro necessário para operar.
Por isso, é recomendável projetar mês a mês:
- faturamento;
- recebimentos;
- compras;
- folha;
- tributos;
- investimentos;
- distribuição de lucros;
- necessidade de capital de giro.
Não deixe para descobrir o impacto olhando o saldo bancário depois que o problema aparecer.
Reforma Tributária 2027: o checklist do empresário
Resumidamente, antes da virada do ano sua empresa deveria conseguir responder às seguintes perguntas:
| Decisão | Pergunta que o empresário precisa responder | ||||
|---|---|---|---|---|---|
| 1. | |||||
| Regime tributário | Qual estrutura tributária será mais vantajosa em 2027? | ||||
| 2. | |||||
| Preços | Nossos preços continuarão preservando margem? | ||||
| 3. | |||||
| Clientes | Quanto de crédito nossa operação poderá gerar aos clientes? | ||||
| 4. | |||||
| Fornecedores | Quanto de crédito nossas compras poderão proporcionar? | ||||
| 5. | |||||
| Contratos | Os contratos atuais suportam a mudança tributária? | ||||
| 6. | |||||
| Sistemas | ERP e emissão fiscal estão preparados para IBS e CBS? | ||||
| 7. | |||||
| Caixa | Qual será o impacto financeiro da mudança? |
Se algumas dessas perguntas ainda não têm resposta, sua empresa ainda tem trabalho a fazer em 2026.
Não transforme a Reforma Tributária em um projeto apenas do contador
Esse talvez seja um dos maiores erros que uma empresa pode cometer.
A Reforma Tributária envolve contabilidade, mas também envolve:
Diretoria
porque exige decisões estratégicas.
Comercial
porque pode afetar preços e negociações.
Compras
porque fornecedores interferem nos créditos.
Financeiro
porque a tributação afeta caixa e capital de giro.
Tecnologia
porque sistemas precisam estar adaptados.
Jurídico
porque contratos podem precisar ser revistos.
Departamento Fiscal
porque será responsável pela correta aplicação das regras.
A Reforma Tributária deve ser tratada como um projeto empresarial multidisciplinar.
2026 é o ano de fazer simulações
A Receita Federal caracteriza 2026 como o ano inicial de implementação e teste de CBS e IBS.
Já 2027 abre uma etapa mais importante: PIS e Cofins deixam de existir, CBS avança na nova sistemática, IBS entra na transição e começa a vigorar o Imposto Seletivo.
Depois disso, haverá outra etapa relevante.
Entre 2029 e 2032, ICMS e ISS serão gradualmente reduzidos enquanto o IBS aumenta sua participação.
Em 2033, o novo modelo estará plenamente implementado.
Isso significa que as empresas enfrentarão vários anos de transição.
Portanto, não basta fazer uma única simulação.
O planejamento deverá acompanhar os diferentes anos do cronograma.
Um planejamento para 2027 deveria comparar cenários
Na Carmelitas, defendemos que a decisão não seja tomada apenas olhando a legislação.
É necessário transformar as regras em números.
Uma análise empresarial pode comparar, por exemplo:
Cenário A – estrutura atual adaptada para 2027
Quanto a empresa pagaria mantendo sua estrutura atual?
Cenário B – estrutura tributária alternativa
Existe outro enquadramento possível que gere resultado melhor?
Cenário C – mudança na formação dos preços
O que acontece se o imposto precisar ser parcialmente repassado?
Cenário D – mudança na estrutura dos fornecedores
Quanto os créditos podem mudar?
Cenário E – crescimento
Como a tributação se comportará caso o faturamento aumente 20%, 30% ou 50%?
É nessa comparação que planejamento tributário começa a se transformar em gestão empresarial.
E as empresas do Simples Nacional?
Elas não estão fora da Reforma Tributária.
Pelo contrário.
CBS e IBS foram incorporados às regras do Simples Nacional, e a regulamentação para 2027 trouxe inclusive a possibilidade de recolher esses tributos pelo regime regular.
Para o primeiro semestre de 2027, essa decisão possui uma janela específica em setembro de 2026.
Portanto, quem pensa:
“Minha empresa é do Simples, então não preciso me preocupar com a Reforma Tributária”
pode estar cometendo um erro.
A pergunta deveria ser:
“Qual será o impacto da Reforma Tributária no meu Simples Nacional?”
E essa resposta dependerá do negócio.
Quem deve começar essa análise imediatamente?
Na prática, toda empresa deveria acompanhar a transição.
Mas algumas merecem atenção especialmente rápida:
- empresas do Simples Nacional;
- prestadores de serviços;
- empresas B2B;
- empresas com contratos de longo prazo;
- negócios com margens apertadas;
- empresas com grande volume de compras e insumos;
- indústrias;
- atacadistas;
- empresas de tecnologia;
- terceirizadas;
- empresas que pretendem crescer em 2027;
- negócios com sistemas fiscais antigos;
- empresas que ainda não realizaram nenhum estudo da Reforma Tributária.
Quanto mais complexa for a cadeia de fornecedores e clientes, maior tende a ser a necessidade de planejamento.
O empresário não precisa virar especialista em IBS e CBS
Essa é uma distinção importante.
Não faz sentido esperar que o empresário conheça cada artigo da legislação tributária.
Mas ele precisa entender como a legislação altera o resultado econômico da empresa.
O papel da contabilidade será cada vez mais traduzir conceitos como:
- base de cálculo;
- crédito tributário;
- IBS;
- CBS;
- alíquotas;
- não cumulatividade;
- regimes tributários;
em perguntas empresariais muito mais simples:
Quanto vou pagar?
Quanto sobra de margem?
Quanto meu cliente aproveita de crédito?
Quanto minhas compras geram de crédito?
Preciso aumentar o preço?
Minha empresa continuará competitiva?
Quanto dinheiro ficará no caixa?
Essas são as perguntas que realmente interessam ao empresário.
Carmelitas Contabilidade: prepare sua empresa para 2027
A Reforma Tributária representa uma das maiores mudanças no ambiente tributário brasileiro das últimas décadas.
Mas uma mudança dessa dimensão também cria uma oportunidade:
revisar a empresa inteira.
É o momento de repensar:
- tributação;
- processos;
- fornecedores;
- contratos;
- preços;
- margens;
- sistemas;
- fluxo de caixa.
A Carmelitas Contabilidade pode auxiliar sua empresa a transformar as novas regras em cenários financeiros e tributários concretos, permitindo que as decisões sejam tomadas com base em dados.
O objetivo não deve ser simplesmente estar em conformidade com a Reforma Tributária.
O objetivo deve ser atravessar a transição mantendo competitividade, margem e segurança.
Não deixe o planejamento de 2027 para dezembro. Fale com a Carmelitas e comece agora a avaliar os impactos da Reforma Tributária na sua empresa.
Base legal e fontes
Este conteúdo considera os principais marcos da Reforma Tributária do Consumo, especialmente a Emenda Constitucional nº 132/2023, a Lei Complementar nº 214/2025, a Lei Complementar nº 227/2026 e as regulamentações publicadas até setembro de 2026. A Receita Federal mantém página oficial reunindo os principais atos e orientações da implementação.
Para empresas do Simples Nacional, também foram consideradas as alterações regulamentares de 2026, inclusive aquelas relacionadas à incorporação de IBS e CBS e aos novos períodos de opção.
Conteúdo atualizado em setembro de 2026. A Reforma Tributária permanece em processo de regulamentação e implementação. Os impactos devem ser avaliados conforme as características específicas de cada empresa.


