
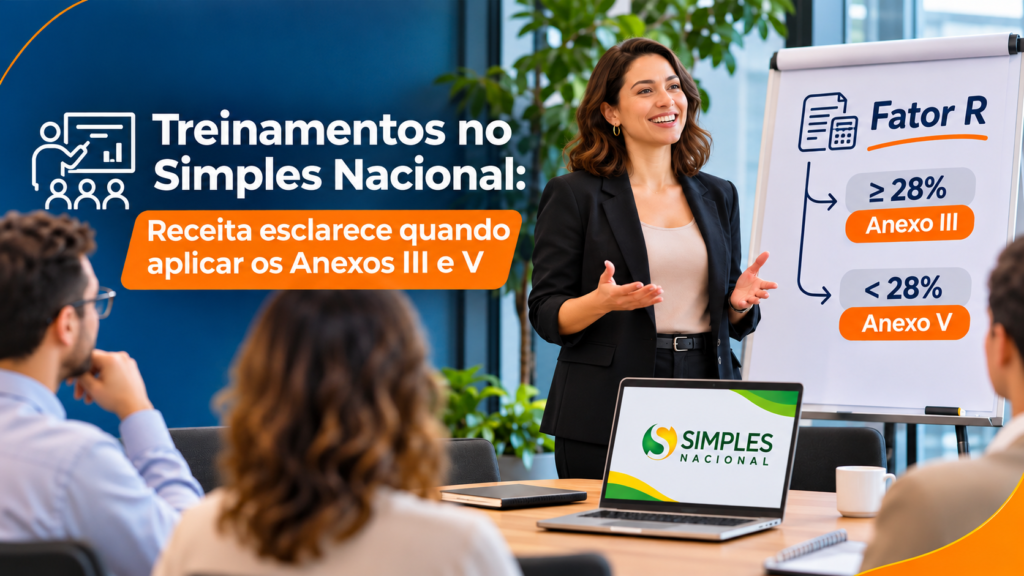
Empresas que oferecem treinamentos personalizados, capacitação profissional e desenvolvimento gerencial precisam ficar atentas ao enquadramento tributário de suas atividades. Uma orientação da Receita Federal reforça que a natureza do serviço prestado pode determinar a necessidade de aplicar o Fator R no Simples Nacional.
A Receita Federal esclareceu as regras de tributação aplicáveis a determinados serviços de treinamento e desenvolvimento profissional e gerencial, especialmente aqueles realizados de maneira personalizada e sob demanda dos clientes.
O entendimento consta na Solução de Consulta Cosit nº 166, de 28 de agosto de 2026, publicada no Diário Oficial da União em 2 de setembro de 2026.
A manifestação do Fisco estabelece que determinados treinamentos personalizados possuem natureza intelectual e, por isso, estão sujeitos à aplicação do Fator R, indicador que determina se a receita será tributada pelo Anexo III ou pelo Anexo V do Simples Nacional.
A orientação merece atenção de empresas que oferecem serviços especializados de desenvolvimento humano, capacitação corporativa e treinamento gerencial.
O que a Receita Federal decidiu?
A consulta analisada pela Receita Federal envolveu uma empresa dedicada ao treinamento em desenvolvimento profissional e gerencial, enquadrada no CNAE 8599-6/04.
A atividade utilizava a metodologia conhecida como Eneagrama, ferramenta empregada em processos de autoconhecimento, desenvolvimento comportamental e aprimoramento de competências pessoais e profissionais.
Os serviços eram oferecidos de forma personalizada, considerando as necessidades específicas de cada contratante.
Ao analisar essas características, a Receita Federal concluiu que a atividade possui natureza intelectual.
Consequentemente, as receitas provenientes desses serviços devem observar a seguinte regra:
- Fator R inferior a 28%: tributação pelo Anexo V do Simples Nacional.
- Fator R igual ou superior a 28%: tributação pelo Anexo III do Simples Nacional.
A definição é importante porque os dois anexos possuem tabelas de alíquotas diferentes, o que pode representar uma diferença significativa no valor dos tributos pagos mensalmente.
Qual é a diferença entre treinamento e atividade intelectual?
Um dos pontos mais relevantes da manifestação da Receita Federal é a distinção entre atividades de ensino e serviços de natureza intelectual.
A legislação do Simples Nacional prevê tratamento específico para determinadas atividades educacionais, incluindo escolas livres, cursos técnicos e gerenciais.
Essas atividades podem estar enquadradas no Anexo III independentemente do Fator R, desde que atendam às condições previstas na legislação.
Entretanto, nem toda empresa que utiliza a expressão “treinamento”, “capacitação” ou “curso” em seus serviços pode ser automaticamente enquadrada nessa categoria.
Quando o serviço envolve desenvolvimento de soluções personalizadas, aplicação de conhecimentos especializados e atendimento individualizado às necessidades do contratante, suas características podem indicar o exercício de atividade intelectual.
Foi justamente essa a interpretação adotada pela Receita Federal no caso analisado.
Atenção: a Solução de Consulta nº 166/2026 não estabelece que todos os treinamentos sejam atividades intelectuais sujeitas ao Fator R. O entendimento considera as características específicas do serviço examinado e deve ser aplicado com cautela a outras situações.
Como funciona o Fator R no Simples Nacional?
O Fator R é um indicador utilizado para determinar o anexo de tributação de determinadas atividades de prestação de serviços.
Seu cálculo considera a relação entre a folha de salários da empresa e a receita bruta acumulada nos 12 meses anteriores ao período de apuração.
Fator R = Folha de salários dos últimos 12 meses ÷ Receita bruta dos últimos 12 meses
Na composição da folha de salários, devem ser considerados os valores previstos na legislação, incluindo remunerações pagas a pessoas físicas pelo trabalho, retiradas de pró-labore e determinados encargos previdenciários e trabalhistas.
Distribuições de lucros, por exemplo, não integram a folha de salários para essa finalidade.
O cálculo deve ser realizado a cada período de apuração, observadas as regras específicas para empresas em início de atividade.
Exemplo prático: como o Fator R influencia a tributação?
Imagine uma empresa de treinamento empresarial que apresente os seguintes números nos últimos 12 meses:
- Receita bruta acumulada: R$ 240.000,00.
- Folha de salários e encargos considerados no cálculo: R$ 72.000,00.
Nesse cenário, Fator R = R$ 72.000 ÷ R$ 240.000 = 30%.
Como o resultado supera o limite de 28%, a empresa poderá tributar pelo Anexo III as receitas de serviços sujeitos a essa regra.
Agora, considere a mesma empresa com uma folha de salários de R$ 48.000,00. Nesse caso, Fator R = R$ 48.000 ÷ R$ 240.000 = 20%.
Nesse segundo cenário, as receitas dos serviços sujeitos ao Fator R deverão ser tributadas pelo Anexo V.
A diferença pode impactar diretamente o planejamento financeiro e tributário do negócio.
Vale destacar que esses exemplos são simplificados. A apuração efetiva deve considerar a legislação vigente, as características da atividade e as informações registradas no PGDAS-D.
O CNAE 8599-6/04 determina automaticamente o Anexo III?
Não necessariamente. O CNAE 8599-6/04 corresponde à atividade de treinamento em desenvolvimento profissional e gerencial.
Embora o código seja utilizado por empresas que oferecem cursos e treinamentos, sua existência no cadastro da pessoa jurídica não garante, isoladamente, a aplicação de determinado anexo do Simples Nacional.
O enquadramento tributário precisa considerar a atividade efetivamente exercida, a natureza dos serviços e as disposições da Lei Complementar nº 123/2006.
Assim, duas empresas que utilizam o mesmo CNAE podem apresentar situações tributárias distintas, dependendo das características reais de suas operações.
Essa diferenciação reforça a importância de manter as atividades econômicas cadastradas corretamente e de revisar periodicamente os critérios utilizados na apuração dos tributos.
Quais empresas devem ficar atentas à orientação?
Embora a manifestação da Receita Federal tenha analisado um serviço específico, o entendimento é especialmente relevante para empresas que oferecem treinamentos e capacitações com características semelhantes.
Entre os negócios que podem precisar revisar seu enquadramento estão empresas que desenvolvem programas personalizados de liderança, capacitação corporativa, desenvolvimento de competências e aperfeiçoamento gerencial.
Também merece atenção a atuação de profissionais que oferecem treinamentos especializados ou programas individualizados de desenvolvimento organizacional.
Isso não significa que essas atividades estejam automaticamente sujeitas à mesma tributação. Cada serviço precisa ser analisado individualmente, considerando sua finalidade, forma de execução, características contratuais e enquadramento legal.
O que acontece quando uma empresa utiliza o anexo incorreto?
A classificação inadequada de receitas no Simples Nacional pode provocar problemas fiscais e financeiros.
Se uma empresa utilizar o Anexo III quando deveria aplicar o Anexo V, poderá recolher tributos em valor inferior ao devido.
Dependendo da situação, poderão surgir diferenças de impostos, juros, multas e necessidade de retificação de declarações.
Por outro lado, o enquadramento incorreto também pode resultar no pagamento de tributos acima do necessário.
Por isso, a revisão tributária não deve ser tratada apenas como uma medida para evitar penalidades, mas também como uma oportunidade de identificar possíveis distorções no recolhimento de impostos.
A decisão representa uma nova regra tributária?
Não. A Solução de Consulta Cosit nº 166/2026 esclarece a aplicação de regras já previstas na legislação do Simples Nacional.
O Fator R e os critérios de enquadramento de atividades intelectuais não foram criados por essa manifestação.
O que a Receita Federal fez foi apresentar sua interpretação para uma situação concreta envolvendo treinamento personalizado em desenvolvimento profissional e gerencial.
O entendimento contribui para orientar contribuintes e profissionais da contabilidade na análise de atividades semelhantes, respeitadas as particularidades de cada caso.
Como a Carmelitas Contabilidade pode ajudar?
O correto enquadramento tributário de uma empresa depende de uma análise que vai além do CNAE informado no cadastro.
É necessário avaliar os serviços efetivamente prestados, a legislação aplicável, o histórico de receitas, a composição da folha de pagamento e as regras específicas de cada anexo do Simples Nacional.
A Carmelitas Contabilidade auxilia prestadores de serviços e empresas de treinamento e capacitação na análise de suas obrigações fiscais, no acompanhamento do Fator R e na identificação de oportunidades legais de planejamento tributário.
Simule o Fator R da sua empresa gratuitamente
Quer entender como a folha de pagamento pode influenciar a tributação da sua empresa?
Acesse a Calculadora do Simples Nacional 2026 da Carmelitas Contabilidade e simule o Fator R, compare os Anexos III e V e estime o DAS conforme os dados informados.
A simulação é uma ferramenta de apoio e não substitui a apuração oficial nem a análise de um profissional contábil.
Se sua empresa oferece treinamentos, consultorias ou serviços especializados, conte com a Carmelitas Contabilidade para avaliar o enquadramento tributário adequado à sua atividade.
Carmelitas Contabilidade — tecnologia, conhecimento e segurança para o seu negócio.
Fundamentação legal e fontes
- Lei Complementar nº 123/2006, artigo 18, §§ 5º-B, 5º-I e 5º-J.
- Resolução CGSN nº 140/2018, artigos 25 e 26.
- Solução de Consulta Cosit nº 166, de 28 de agosto de 2026 (DOU de 2 de setembro de 2026).


