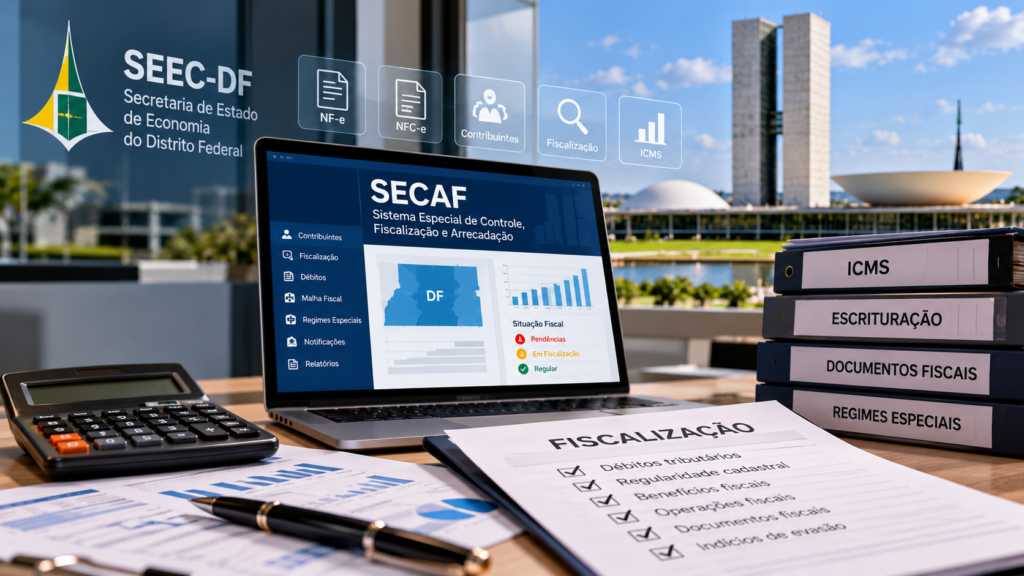
Empresas do Distrito Federal devem ficar atentas a uma nova regulamentação dos procedimentos de fiscalização do ICMS. A Secretaria Executiva da Receita publicou a Instrução Normativa nº 14, de 14 de outubro de 2026, no Diário Oficial do Distrito Federal (DODF) nº 194, de 19 de outubro de 2026. A norma disciplina a implementação, o monitoramento e a execução do Sistema Especial de Controle, Fiscalização e Arrecadação (SECAF), previsto nos artigos 379 e 380 do Regulamento do ICMS do DF (Decreto nº 18.955/1997).
A medida não cria um novo imposto nem coloca automaticamente empresas com pendências no regime especial. Ela organiza critérios para selecionar contribuintes e define quais autoridades podem formalizar a inclusão ou exclusão no sistema.
O que é o SECAF e por que ele importa?
O SECAF é um regime de controle fiscal especial destinado a situações previstas na legislação do ICMS. Segundo a nova instrução normativa, seus objetivos são incentivar a autorregularização e a conformidade tributária, combater a concorrência desleal e enfrentar a reincidência ou a prática reiterada de infrações fiscais.
Para o empresário, isso significa que a regularidade fiscal e a qualidade dos registros contábeis e tributários podem ter impacto direto na exposição da empresa a mecanismos extraordinários de acompanhamento.
Quais critérios serão considerados pela Receita do DF?
O artigo 3º da Instrução Normativa nº 14/2026 estabelece que a seleção de contribuintes, grupos econômicos e responsáveis pelo recolhimento do ICMS observará, entre outros fatores:
- valor total da dívida e capacidade contributiva;
- informações patrimoniais, econômicas e fiscais, bem como probabilidade de recuperação do crédito tributário ou de retorno à conformidade;
- setor econômico e Região Administrativa de atuação;
- situação cadastral e condições de regularidade fiscal;
- existência de benefícios fiscais ou regimes especiais;
- indícios de sucessão empresarial, planejamento tributário evasivo ou formação irregular de grupo econômico;
- indícios de constituição de empresas destinadas a emitir documentos fiscais inidôneos.
Importante: os critérios são utilizados na seleção de contribuintes que se enquadrem nas hipóteses legais do artigo 379 do RICMS/DF. Não significam, isoladamente, que qualquer empresa de determinado setor, região ou beneficiária de incentivo fiscal estará sujeita ao SECAF.
Quando uma empresa pode ser submetida ao regime especial?
O artigo 379 do Regulamento do ICMS prevê situações como reincidência ou prática reiterada de infrações tributárias. Entre as hipóteses expressamente previstas, após alterações feitas pelo Decreto nº 45.774/2024, estão a falta de recolhimento do imposto declarado em quatro ou mais períodos de apuração, consecutivos ou não, e débitos de ICMS iguais ou superiores a R$ 200 mil que não estejam pagos nem com exigibilidade suspensa, observados os requisitos normativos de cada hipótese.
A nova instrução normativa atribui conjuntamente ao Subsecretário de Cobrança, Negociação e Gestão do Crédito Tributário e ao Subsecretário de Fiscalização a competência para editar o ato de inclusão ou exclusão de contribuinte no SECAF. Esse ato deve delimitar as atribuições das unidades envolvidas. A regulamentação do ICMS também prevê publicação e comunicação pelo Domicílio Fiscal Eletrônico.
Quais consequências o controle especial pode trazer?
O artigo 380 do RICMS/DF autoriza medidas específicas, isoladas ou combinadas, conforme o ato aplicável ao contribuinte. Entre elas estão:
- prestação periódica de informações fiscais, econômicas e patrimoniais;
- acompanhamento e auditoria fiscal no estabelecimento;
- prazos diferenciados e hipóteses de antecipação do recolhimento do ICMS;
- recolhimento, a título de antecipação, de percentual previsto na regulamentação sobre operações e prestações, quando expressamente determinado;
- possibilidade de denegação de emissão de documentos fiscais eletrônicos nas situações legalmente previstas, como atraso de pagamento ou descumprimento das medidas impostas.
Essas consequências não são automáticas para todos os contribuintes. A extensão das medidas depende do ato de inclusão, das hipóteses legais e das circunstâncias de cada processo. Em casos concretos, a empresa deve buscar avaliação técnica e jurídica sobre os requisitos e os meios de contestação disponíveis.
Como empresas e contadores podem se preparar?
Uma rotina preventiva de conformidade tributária ajuda a reduzir riscos. Confira algumas ações práticas:
- Conciliar os valores de ICMS declarados, escriturados e efetivamente recolhidos.
- Revisar pendências fiscais, parcelamentos e a situação cadastral da empresa no DF.
- Conferir documentos fiscais eletrônicos, classificações de operações, créditos apropriados e obrigações acessórias.
- Documentar reorganizações societárias, relações entre empresas do grupo e operações que exijam comprovação econômica.
- Acompanhar o Domicílio Fiscal Eletrônico e as comunicações da administração tributária.
- Buscar orientação especializada ao receber intimação ou ato de enquadramento no SECAF, para avaliar regularização, defesa e eventuais medidas cabíveis.
A nova instrução normativa já está em vigor?
Sim. Conforme o artigo 5º, a Instrução Normativa nº 14/2026 entrou em vigor na data de sua publicação, 19 de outubro de 2026. Ela regulamenta procedimentos de um sistema previsto anteriormente no Decreto nº 18.955/1997; não se trata da criação do SECAF em 2026.
Onde consultar a legislação oficial?
Instrução Normativa nº 14/2026 — texto oficial no SINJ/DF.
Secretaria de Economia do DF — publicação administrativa da IN nº 14/2026.
Decreto nº 45.774/2024 — alterações nos artigos 379 e 380 do Regulamento do ICMS.
DODF nº 194, de 19/10/2026, página 2 — publicação da instrução normativa.
O que a Carmelitas Contabilidade recomenda?
O reforço dos procedimentos de fiscalização evidencia a importância de manter os processos tributários organizados. Regularidade cadastral, controle das obrigações acessórias, acompanhamento das intimações e conciliação do ICMS são práticas essenciais para empresas que desejam crescer com previsibilidade e segurança fiscal.
A Carmelitas Contabilidade acompanha as atualizações tributárias do Distrito Federal e orienta empresas na organização de suas rotinas fiscais e contábeis. Este conteúdo é informativo e não substitui análise individualizada da legislação aplicável a cada contribuinte.